こんにちは、オートパーツらぼのKAZUYAです。
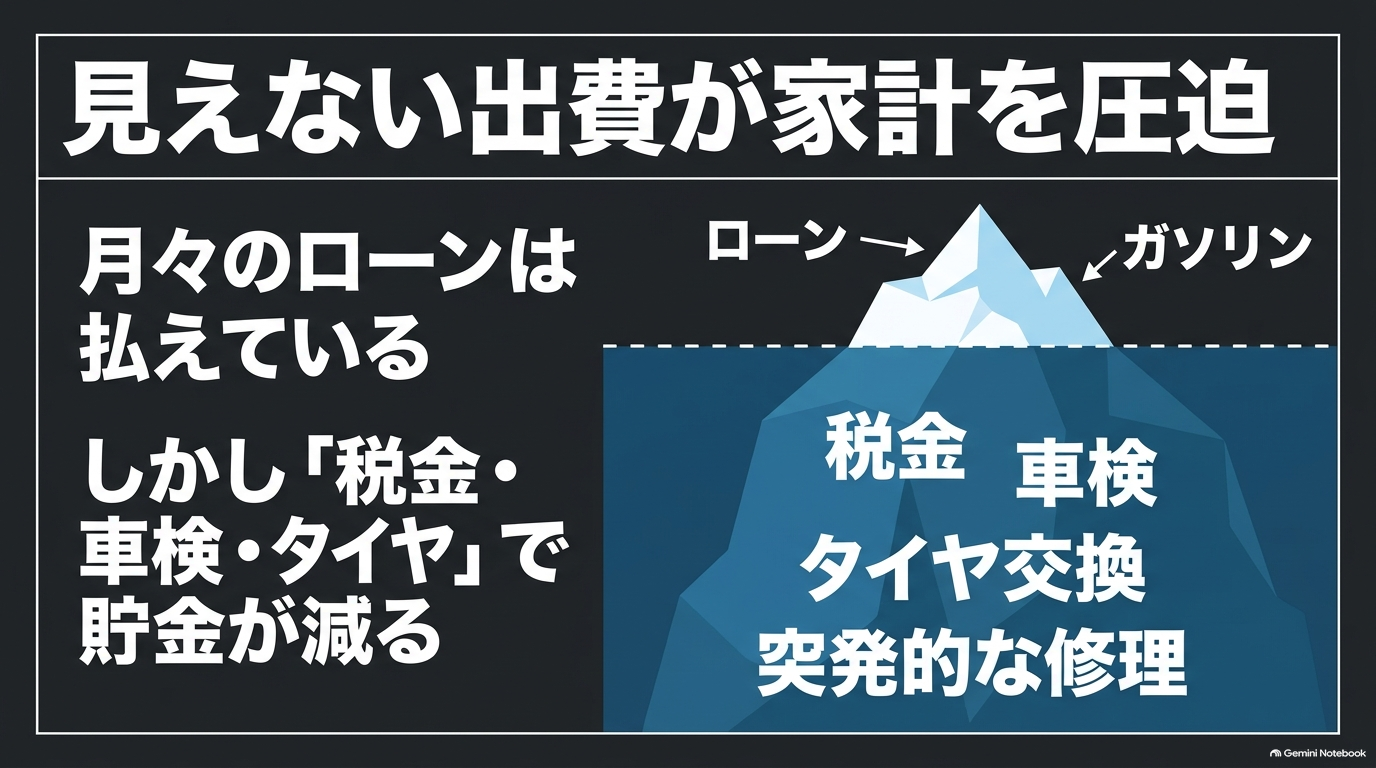
アルファードの支払いはできているのに、税金やタイヤ交換のたびに貯金が減る。そんな状態が続くと、もう維持できないのかと感じることがあります。
購入時には見えにくかった出費が、家計へ重なってくるんですね。
最初にすることは、ローンを含む毎月の支出と、年単位の支払いを同じ表へ出すことです。そのうえで、見直し後も毎月赤字が残るのか、車検などの支払月だけ足りないのかを分けます。
この記事では、不足額と次の支払日を確かめ、乗り続ける・小さな車へ替える・手放す場合の家計を比べていきます。
・月払いと年払いを合わせた家計の確認方法
・保険や維持費を見直す順番
・売却と乗り換えを判断するための計算
アルファードを維持できない原因を確認
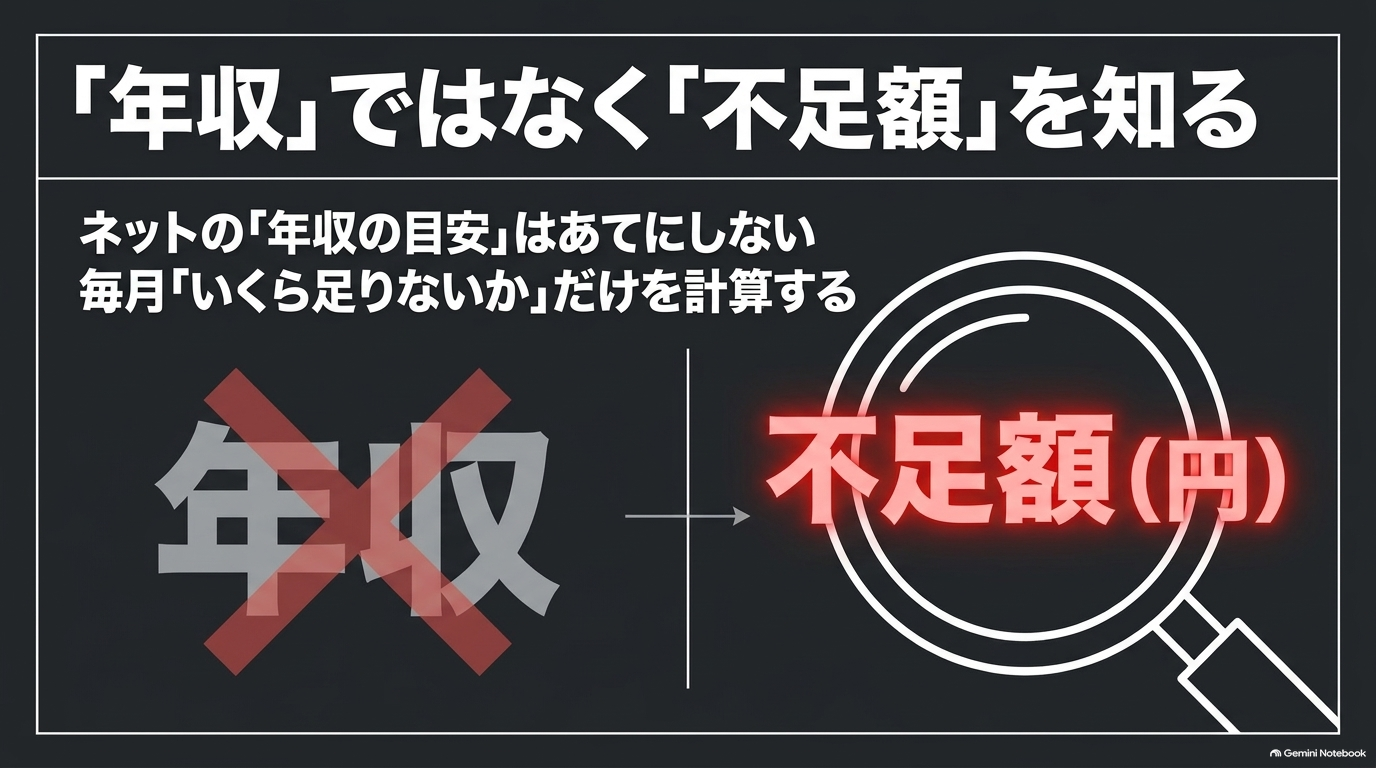
負担の原因が車両代なのか、走行費なのか、年に一度の出費なのかで対応は変わります。年収の目安だけに当てはめず、あなたの家計で不足している金額を確かめましょう。
年収だけで判断しない
アルファードを維持できるかは、年収の一つの数字では決まりません。住宅費、家族の人数、教育費、通勤距離、駐車場、借入れの残りが違うためです。
同じ収入でも、車両代を払い終えた人と、長いローンを組んだ人では毎月の負担が変わります。
見るのは、税金などを払った後に使える収入と、車以外に必要なお金です。そこから無理なく車へ回せる額を考えます。
ボーナスや臨時収入が出る前提だけにすると、減った年に支払いが難しくなることがあります。通常の収入で続けられるかを基準にしましょう。
収入に対して車が高いから失敗、という単純な話でもありません。家族の移動に必要で、費用の見直しで対応できる場合もあります。
逆に支払いに追われて必要な生活費が不足するなら、車を替える選択も大切です。周囲の車や見え方より、あなたの家計で判断してください。
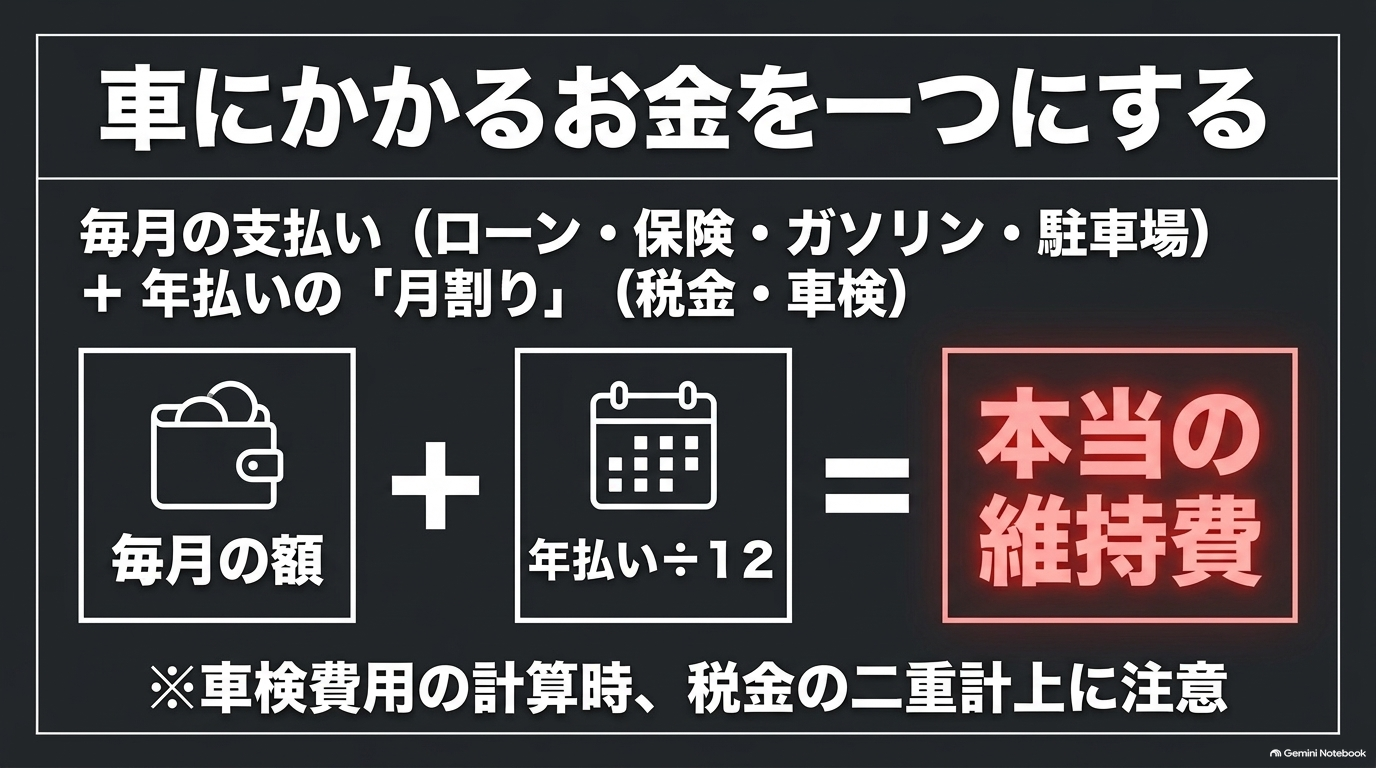
車へ出ていくお金を一覧にする
毎月のローン、燃料、駐車場、保険に加え、税金、車検、タイヤ、消耗品、修理を出します。支払う時期が違うものは年額を月に換算してみましょう。
ただし、車検の見積もりに含まれる税金や保険を、別項目でもう一度足さないようにします。二重計上があると必要以上に高く見えてしまいます。
ローン返済は家計から出る現金として数えますが、その元金の全額が経済的な費用という意味ではありません。ここでは毎月の資金繰りを確認する表として使います。
車の価値の下落まで同じ表へ重ねると、車両代を二重に数える場合があるため、目的を分けてください。
手元の明細が足りなければ、まず過去三か月ほどの引落し、燃料のレシート、保険証券、車検や修理の明細を集めます。推測で全部を埋めるより、実際に払った数字から始めるほうが、何を変えれば効果があるかを見つけやすくなります。
仮の家計で不足額を計算する
以下は計算方法を示す仮のモデルです。アルファードの平均維持費や、誰にでも当てはまる相場ではありません。
車種の仕様、地域、契約で費用は変わるため、あなたの実際の金額へ置き換えてください。年払い用の積立には税金、車検、消耗品などを想定しますが、実際の必要額に合わせて設定します。
| 仮の支出 | 月あたり |
|---|---|
| ローン返済 | 45,000円 |
| 燃料 | 15,000円 |
| 駐車場 | 8,000円 |
| 任意保険 | 9,000円 |
| 年払い・整備用の積立 | 18,000円 |
| 合計 | 95,000円 |
車へ使える予算が月7万円なら、この例の不足は月2万5,000円です。貯金で埋められても、毎月不足する構造は続きます。
逆に一度だけの出費で苦しいなら、毎月の赤字とは対処が変わります。「維持できない」という感覚を、いくら足りないかへ置き換えてみましょう。
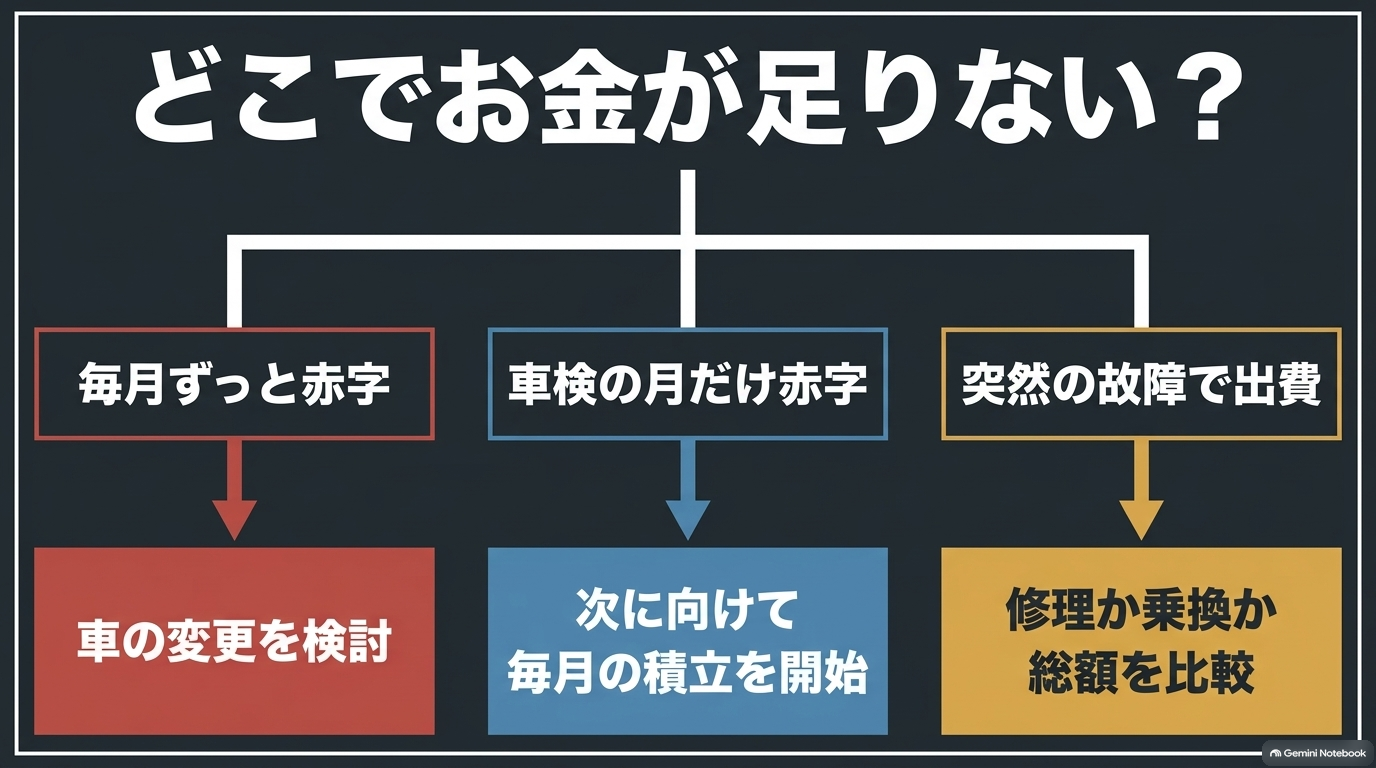
毎月の赤字と一時的な出費を分ける
毎月の支払いと年払いの積立を含めて不足するのか、特定の月に現金が足りないのかを分けます。貯金を使った理由まで確認すると、今の車を残せるかを判断しやすくなります。
| 状況 | 確認すること | 次の対処 |
|---|---|---|
| 年払いの積立を含めると毎月赤字 | 契約を見直しても残る不足額 | 車の変更や台数の見直しも比較する |
| 年全体では収まるが車検月に足りない | 支払日までの積立残高と不足額 | 直近の資金を確認し、次回分の積立を組む |
| 予想外の修理で一度だけ大きく不足 | 今回の修理と今後必要な整備 | 修理して使う場合と乗り換える場合を比べる |
車の修理など一度の大きな出費が問題なら、修理の内容、今後も重なるか、直せば使い続けられるかを工場へ聞きます。単に今回は高かったという理由だけで、新しい車へ大きなローンを組むと、毎月の負担がかえって増える場合があります。
修理費と買い替え費用を同じ期間で比べてください。
貯金を使った事実だけで、維持が不可能と断定する必要はありません。一方、毎月足りない分を借入れで埋める状況なら、早めに支出と契約の相談を進めたいところです。
収入が戻る見込みや、支払いを減らせる時期が曖昧なまま先延ばしにしないようにしましょう。
積立は支払日から逆算する
年払いへ備えるときは、年間費用を12で割る方法に加え、次の支払いまで何か月あるかも見ます。仮に10か月後に必要な整備などが15万円、すでに5万円を用意しているなら、不足10万円を10か月で割り、月1万円を積み立てる計算です。
実際の費用は見積もりと通知で確認してください。
支払いまで二か月しかない場合、同じ不足10万円でも月5万円が必要です。年間の平均額だけでは、直近の支払いに間に合うかが分かりません。
税金、保険、車検、冬タイヤなどの時期をカレンダーへ入れ、今月から用意する額を計算しましょう。
積立を毎月の支出として数える場合、実際に払った月に同じ費用をもう一度足して赤字を膨らませないようにします。日常の予算表は積立で管理し、残高の表は入金と支払いで確認するなど、目的を分けると分かりやすくなります。
使える貯金と、すでに支払先が決まったお金も分けて考えてください。
燃料代は距離と実燃費で見る
燃料代は、月の走行距離を実際の燃費で割り、燃料単価を掛けると目安が出ます。カタログ値だけを使うより、給油の記録で計算するほうが家計に近い数字になります。
短距離、渋滞、雪道、暖房や冷房など、使い方でも差が出ます。
通勤や家族の送迎で距離を減らせないなら、燃料の節約だけで大きな不足を埋めるのは難しい場合があります。買い物をまとめる、不要な移動を減らすといった工夫はできますが、必要な用途まで無理に削らないようにしてください。
いくら減らせるかを実際の距離で計算しましょう。
前の仮の家計では、燃料代自体が月1万5,000円なので、月2万5,000円の不足を燃料の節約だけで埋めることはできません。削減できる額を見積もり、保険や駐車場を含めても不足が残るかで次の対処を選びます。
保険は補償をそろえて比較
任意保険は、見直す余地がある費用の一つです。ただし安い見積もりへ替える前に、運転する人、年齢条件、使用目的、車両保険、自己負担、必要な特約をそろえます。
実際に運転する家族が対象から外れるなど、使い方に合わない節約は避けてください。
日本損害保険協会の案内でも、補償や付帯サービスを理解し、契約を切り替える際の日程などに注意することが示されています。保険料の差だけではなく、事故や故障のときにどのような対応が受けられるかを見ましょう。
現在の保険会社と、新しい見積もり先の両方へ確認すると安心です。
(出典:日本損害保険協会「自動車保険」。確認日:2026年10月20日)
同じ補償条件で自動車保険の見積もりを比較すると、必要な備えを保ちながら費用を見直せる場合があります。必ず一定額安くなるという保証ではありません。
今の補償を基準に、保険料を比べてみる
インズウェブの無料一括見積もりなら、複数の保険会社の見積もりをまとめて比較できます。今の保険証券を手元に用意し、運転者や車両保険、自己負担額などの条件をそろえて確認しましょう。

見積もりの取得と保険契約の手続きは別です。切替日や補償の違いは、契約前に各保険会社へ確認してください。
税金と車検を同じ金額と思わない
税金や車検費用は、世代、排気量、車両重量、登録時期、税の軽減などの条件で変わります。同じアルファードでも、ネット上の一つの金額を全車へ当てはめないでください。
自分の納税通知や車検の明細をもとに、次の支払いへ備えるほうが正確です。
車検では法定費用と整備費を分けて見積もります。どの部品交換が必要なのか、今すぐ対応する理由は何かを説明してもらいましょう。
複数の工場で比較する場合も、同じ作業内容をそろえます。安い合計だけを見て必要な整備を外すと、その後の故障や安全の問題につながるおそれがあります。
年払いの時期が分かれば、支払いまでの月数で割って積み立てられます。来月に必要なのに、一年かけた積立の額だけを見て足りると考えないことも大切です。
毎月の金額と、実際に払う日の残高の両方を確認しましょう。
駐車場と有料契約を確認する
駐車場を替える場合、月額の差だけでなく、初期費用、解約予告、移動距離、冬の除雪などを確認します。月3,000円下がっても、初期費用が3万円なら単純な回収に10か月かかります。
これは考え方の例で、実際の契約条件ではありません。いつまで使う予定かに合わせて判断しましょう。
アルファードの大きさで無理なく入出庫できることも必要です。安い場所へ移っても、ドアが開きにくい、出入口でこする、雪が積もると使えないといった状態では困ります。
車の寸法だけでなく、実際に使うときの条件を管理者へ確認してください。
通信や地図などの有料サービスも、使っている機能を確かめます。不要なものを終了する余地はありますが、緊急時の機能や連携への影響を知らずに切らないようにしましょう。
支出を減らす契約変更は、内容と再開の条件を理解してから行います。
必要な整備は先送りしない
維持費が苦しいと、オイル交換やタイヤ、ブレーキなどの整備を後回しにしたくなることがあります。ただ、必要な作業を省いて走り続ける方法はおすすめできません。
症状がある場合は工場へ相談し、走行してよいか、先に対応が必要な箇所はどこかを確認してください。
トヨタも定期点検を通じて車の状態を確認する案内をしています。車検に通ることと、その後もすべての部品が問題なく使えることは同じではありません。
見積もりでは、安全や運行に直結する作業と、急がない用品や外観の作業を分けて説明してもらうと判断しやすくなります。
(出典:トヨタ「12ヶ月点検」。確認日:2026年10月20日)
費用の相談は、部品の選択や作業時期を工場と話す形で行います。故障したまま無理に使うことや、警告表示を消して様子を見ることを節約の代わりにしないでください。
アルファードを維持できないときの対処
不足額が分かったら、費用を減らせる範囲と、車そのものを替える必要があるかを比べます。今すぐ売るか、無理に乗り続けるかの二択にせず、手取りと次の移動費まで確かめましょう。
見直す順番を決める
最初は、補償を合わせた保険、駐車場、使っていない有料サービス、不要な用品の購入などを確認します。契約の切替費用と、いつから安くなるかを確認し、実際に減らせる金額を出してください。
項目ごとの比較方法は、車の維持費を安くする7つの方法で詳しく解説しています。ここでは、見直した後に残る不足額を基準に、今のアルファードを維持できるかを判断しましょう。
たとえば月2万5,000円足りないところで、保険や駐車場などを合計8,000円減らせても、不足は1万7,000円残ります。これは仮の数字ですが、節約できたことと問題が解消したことを分けるための例です。
残る不足へどう対応するかまで考えましょう。
ローンの支払いは早めに相談
返済が難しくなりそうなら、延滞する前に契約先へ連絡し、現在の契約で相談できる方法を確認してください。返済額や期間を必ず変更できるとは限りませんが、連絡せずに支払いを止めるより、事情を伝えて案内を受けることが大切です。
連絡するときは、次の支払日と請求額、用意できる金額、不足が一度だけか毎月続くかをまとめます。「月額を下げたい」だけでなく、いつ、いくら足りないかを伝えると、現在の契約で確認すべき点が明確になります。
相談したことだけで、支払日や請求額が変わるわけではありません。トヨタファイナンスのFAQでは、引き落とし日の変更や翌月への繰越払いはできないと案内されています。
(出典:トヨタファイナンス「引き落とし(支払い)が間に合いません」。確認日:2026年10月20日)
残価設定型クレジットなら、最後の支払いへの備えも必要です。月々を払えている間に最終回の金額と選択肢を確認してください。
基本の考え方は、アルファードの残クレと総支払額の解説も参考になります。実際の手続きは契約先へ相談しましょう。
査定で現在の選択肢を知る
売るかどうか迷っている段階でも、現在の評価が分かれば家計の選択肢を比べられます。査定では、相場の高低だけでなく、旧ローンと費用を精算した後に残る現金、または追加で必要な資金を確認しましょう。
ガリバーなどで愛車の査定額を確認し、売却後の手取りを計算することができます。高く売れると決め付けず、費用や入金日まで聞きましょう。
査定の申込みと売買契約は別なので、数字を確認しただけで慌てて署名する必要はありません。

Web申込み後は電話で概算価格の案内があり、正確な査定額は実車確認で提示されます。最終提示額から正式な一括精算額と売却費用を差し引き、家計に残る金額を確かめましょう。
見積もりを家計表へ入れるときは、手取り額、精算に必要な額、入金予定日、引渡し日を分けて書きます。売却後に減る返済や保険と、代わりに増える移動費までそろえると、手放して不足を解消できるかが見えてきます。
残債より安く売れる場合を考える
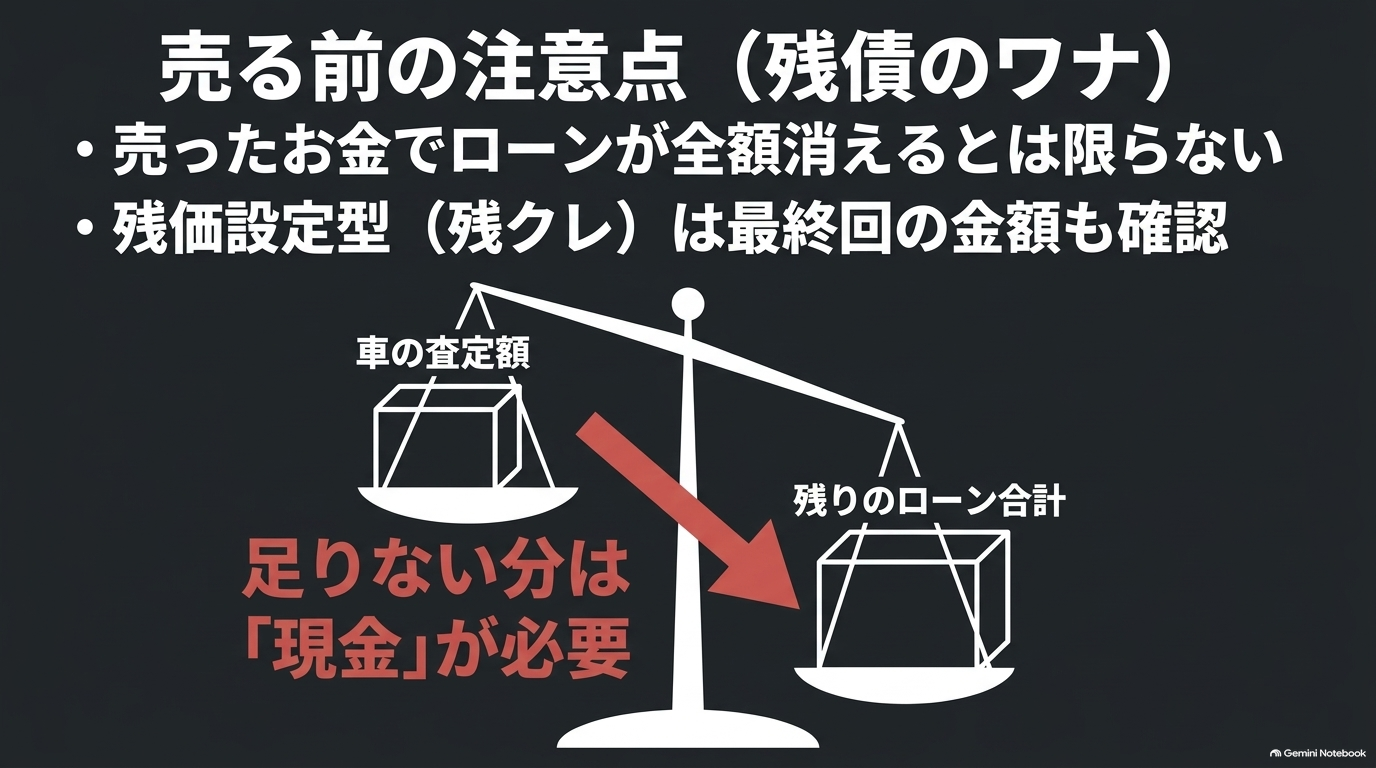
車を売ればローンが全部なくなるとは限りません。売却額が一括精算額を下回れば、差額を用意する必要がある場合があります。
車検証の所有名義を確認し、金融会社へ売却予定日の精算額と手続きを聞いてください。残クレは最終回の金額も含めた確認が必要です。
仮に買取280万円、一括精算320万円なら、売るための不足は費用を除いて40万円です。今の家計からその額を用意できるか、売った後にいくら支出を減らせるかを比べます。
この例の数字は相場や残債の目安ではありません。現在の車の実際の見積もりへ置き換えて考えてください。
この40万円は、毎月の赤字とは別に、精算時に必要になる資金です。売れば返済がなくなる見込みでも、その前に不足分を用意できるかを確かめてください。
不足分を次のローンへ含める提案があれば、その分を含む返済額で家計を試算します。新しい車の支払いだけを見て、前の車の負担が消えたと考えないことが大切です。
トヨタファイナンスは、残価型クレジットのマイページTOP画面に表示する支払残高に、最終回の金額を含めていないと案内しています。表示残高だけで精算不足を計算せず、正式な一括精算額を確認しましょう。
(出典:トヨタファイナンス「支払残高を知りたいです」。確認日:2026年10月20日)
小さな車へ替える費用を出す
維持費の低い車へ替える場合も、購入代金と諸費用が必要です。いまの車の手取りだけで買えるのか、追加のローンが必要かを確認します。
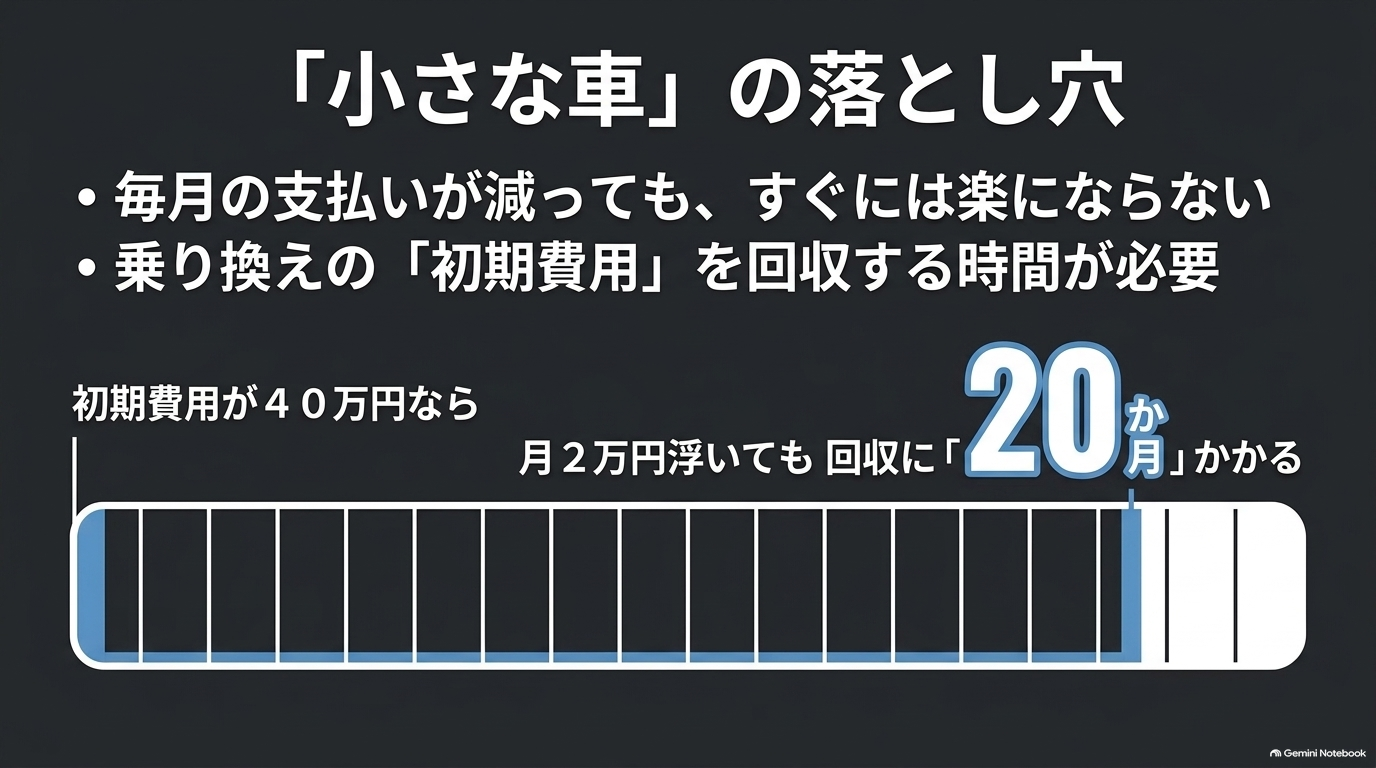
月々の燃料や保険が少し安くなっても、買い替えの初期費用が大きければ、すぐに家計が改善するとは限りません。
ここからは、旧ローンと売却費用を精算でき、追加の精算不足がない場合の別の仮定です。買い替え時の現金の追加支出を40万円、見直し後の月8万7,000円からの削減を月2万円とします。
この場合、乗り換え後は月6万7,000円、初期費用の単純な回収は20か月です。前節のような精算不足が別にあれば、その資金も追加で必要になります。
この計算は金利の変化や将来の売却額などを省いた仮の例です。新しいローン返済を含む月の予算が本当に減るかと、初期費用を払っても生活用の資金が残るかを合わせて考えます。
車を小さくするなら、定員、荷物、チャイルドシート、家族の乗降を確認してください。必要な用途を満たせず、結局レンタカーを頻繁に使うなら、想定ほど節約にならない場合があります。
費用が小さいことと、生活に使えることの両方を満たす候補を選びましょう。
リースへ替えるときの注意点
リースへ替える案では、リース料に含まれない燃料、駐車場、保険や整備などを足し、家計から出る月の総額を出します。ボーナス加算や初期費用も含めた予算が、今の不足を解消できるかを先に確認しましょう。
現在の車に残債がある場合、その精算は別に必要です。新しいリース料へ目を向ける前に、今の契約を終えるための費用を確認します。
また、長い契約ほど途中で家族構成や使用頻度が変わる可能性があるため、中途解約の条件も読みましょう。
毎月の赤字がすでに大きい場合は、支払方法を変えるだけでは解消しないこともあります。必要な車の大きさや所有する台数まで検討し、家計から出る総額が減るかで判断してください。
審査に通ることを、無理なく払える証明として使わないようにします。
車なしの移動費も見積もる
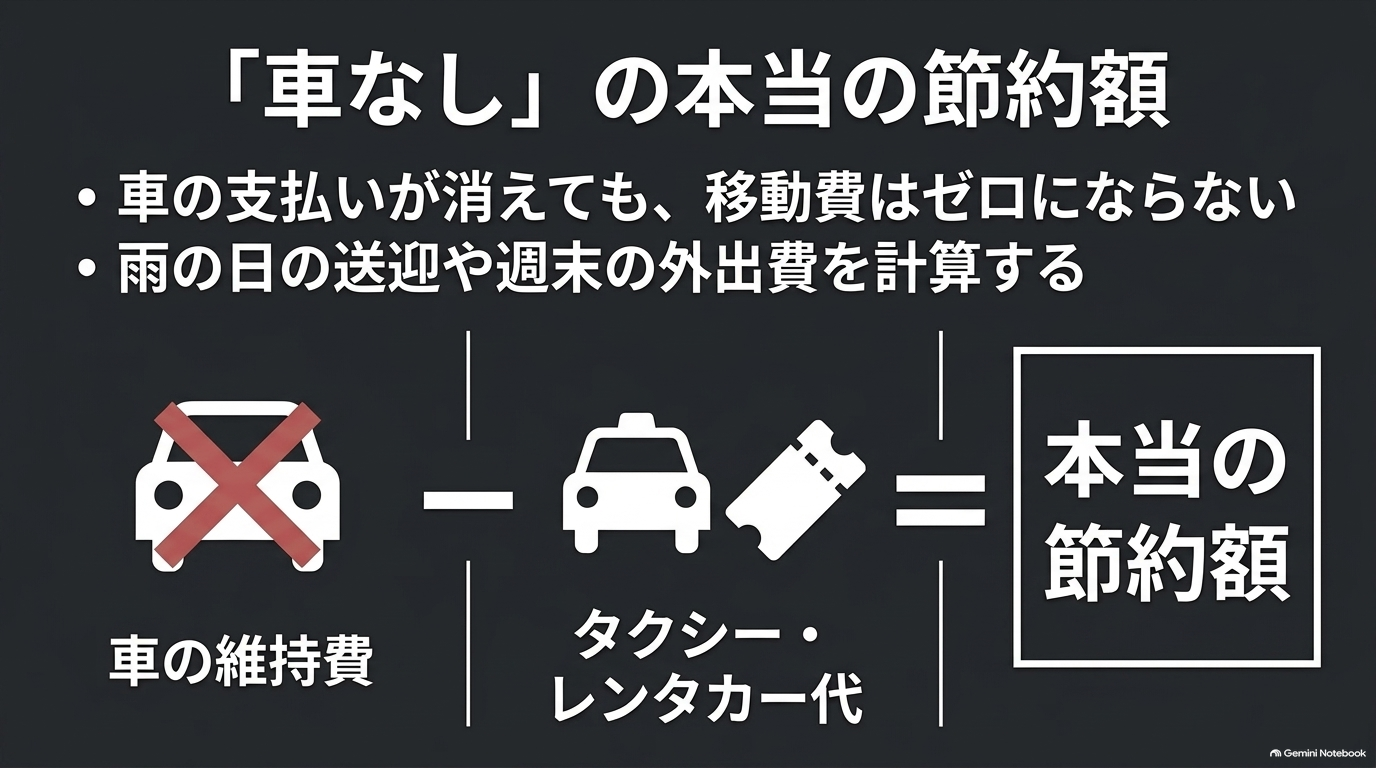
あまり使わなくなった車なら、手放して必要な日だけ借りる方法も考えられます。通勤、送迎、通院、週末の外出を挙げ、公共交通やタクシー、レンタカーの利用回数と料金から月の予算を出します。
雨の日の送迎や、家族全員で出かける日の交通費も含めてください。ローンや保険がなくなる分だけを節約として数えず、代わりの移動費を引いた後に不足が解消するかで判断します。
地方で通勤や家族の送迎に車が欠かせない場合、車なしが現実的でないこともあります。冬の移動、早朝や夜の仕事、荷物の量まで考えましょう。
使う頻度が低いだけで、必要なときに代替がない場合もあります。実際の一週間の移動を紙へ書くと判断しやすくなります。
二台ある家庭なら、台数を減らして予定を合わせられるかを検討する方法もあります。保険や駐車場の負担は下がる場合がありますが、家族の時間や通勤に無理が出ないことが前提です。
費用の計算と、生活の実行可能性を両方確認しましょう。
売却時の契約を急がない
家計が苦しいと、入金を急ぐ気持ちになりやすいものです。それでも買取代金、費用、入金日、引渡し日、名義変更の期限を確認してから契約します。
ローンの精算を買取店が行う場合は、金融会社と自分へ支払う金額の流れも説明してもらいましょう。
もっと高い店が見つかったら変えるつもりで先に契約する方法は避けてください。査定の申込みと売買契約は違います。
キャンセルや減額の条件を読み、家族の確認が終わってから同意します。不明な項目を残したまま、今日だけの条件という説明へ押されないようにしましょう。
家計の予定表には、次のローン引落日、精算日、買取代金の入金日、車を渡す日を並べます。入金前に必要な支払いがあるなら、その資金を用意できるかも確認してください。
売却後の保険や駐車場の変更日は、実際の引渡しと移動手段に合わせて確認します。車を渡すまでや次の車の納車待ちに必要な費用が残るため、契約した月から車の支出がすべて消えるとは考えないようにしましょう。
見直した後の一年を試算する
見直しは、毎月の不足がいくら残るかまで確認します。保険が安くなった、駐車場を替えたという成果だけで、家計が続けられる状態になったとは限りません。
収入と必要な生活費を引いた後に、車の支払いが収まるかを見ましょう。
どうしても不足する月があるなら、いつまでに、どの支払いを、誰へ相談するかを決めます。次の支払日が迫るまで待たず、金融会社や保険会社、整備工場など、内容に合う窓口へ確認してください。
変更できる条件は契約ごとに違うため、一つの方法で必ず解決するとは考えないことが大切です。
車を残す場合も手放す場合も、確認した数字をもとに選べば、気持ちだけで判断するより次の予定を立てやすくなります。
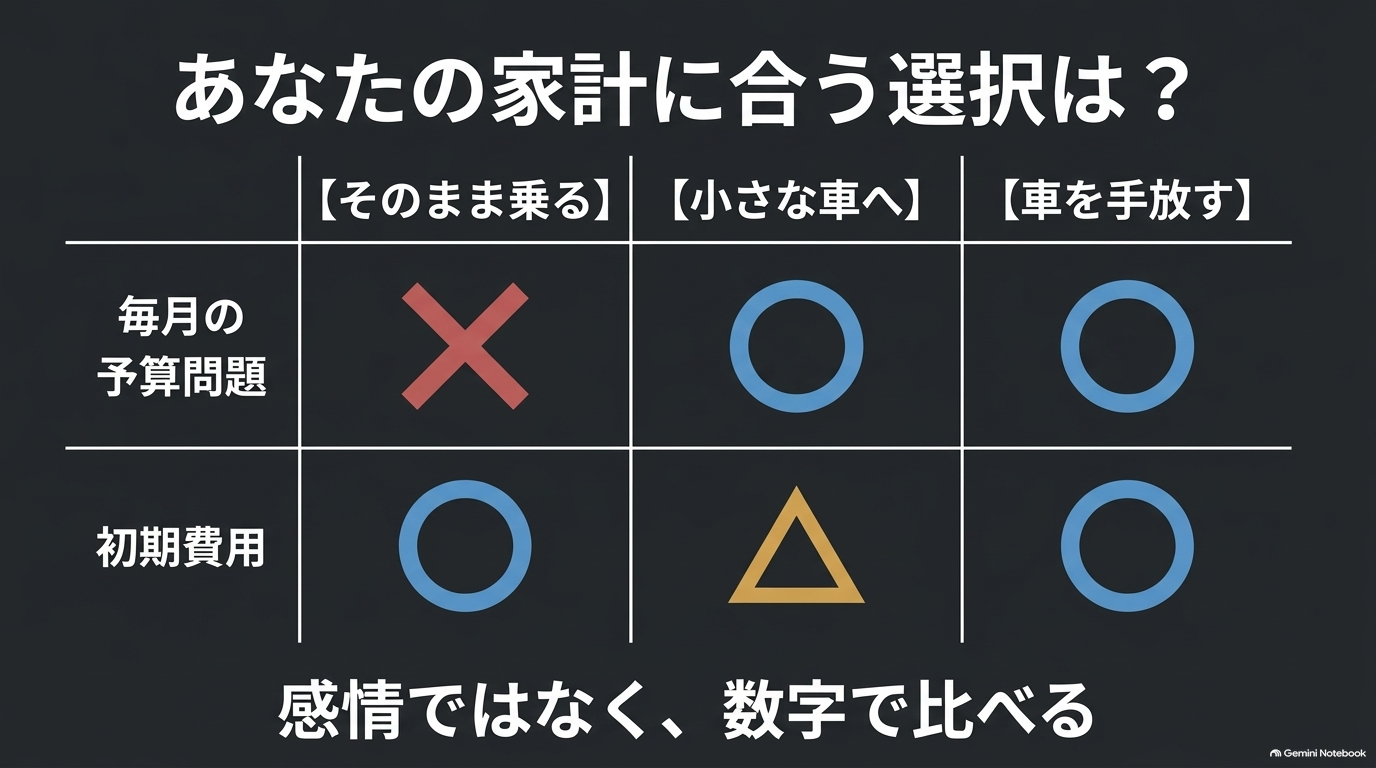
ここまでの仮の家計を使い、車へ回せる月7万円と比較します。継続は8,000円の見直し後、乗り換えは月2万円の削減と初期費用40万円、車なしは代替移動費を仮に月2万5,000円とした例です。
下表は計算方法を示す架空の条件で、維持費や売却価格、交通費の相場ではありません。旧ローンと売却費用の精算不足はなく、車を手放す場合は解約費用や移行期間の追加費用もないと仮定しています。
月の予算には、該当するローン返済と年払い・整備用の積立も含めます。初期費用40万円は現金で別に払う分とし、新しいローンで払う分を重ねて足していません。
| 比較する項目 | 見直して継続 | 小さな車へ変更 | 車を持たない |
|---|---|---|---|
| 毎月の車・移動用の予算 | 87,000円 | 67,000円 | 25,000円 |
| 別に必要な初期費用 | 0円 | 400,000円 | 0円 |
| 月7万円との差 | 17,000円不足 | 3,000円余る | 45,000円余る |
| 1年目の予算負担(初期費用+月の予算×12) | 1,044,000円 | 1,204,000円 | 300,000円 |
この条件では、乗り換えると通常月の不足はなくなりますが、初期費用により最初の一年の負担は継続より16万円増えます。月3,000円しか余らないため、見積もり外の費用を払えるかも確認が必要です。
車なしの案は、この仮定で支出が小さくても、必要な送迎や通勤を続けられることが前提です。実際に精算不足、解約費用、代車代などがある場合は、発生する月へ加えて計算し直してください。
この表は年払い用の積立を含む予算の比較で、実際の支払月の現金残高とは異なります。積立と同じ費用を二重に足さず、支払日の残高も月別に確かめましょう。
収入は確実に使える金額を基準にし、残業や賞与が予定より少ない場合も考えます。車の修理が必要になった場合に、どこまで予備費で対応するかも決めましょう。
金額が分からない整備をすべてゼロとするより、工場に今後の交換予定を聞くと計画に使いやすくなります。
見直しの効果は、家計全体で不足がなくなるかで確認します。月の車代が減ったことだけで満足せず、支払いの後に生活費と必要な貯蓄が残るかを見てください。
無理が残るなら、候補車、台数、契約などをもう一段見直す必要があります。
家族と金額を共有する
乗り続けたい気持ちがあるなら、その気持ちを否定して急いで手放す必要はありません。ただし費用の不足を一人で抱えると、判断が難しくなります。
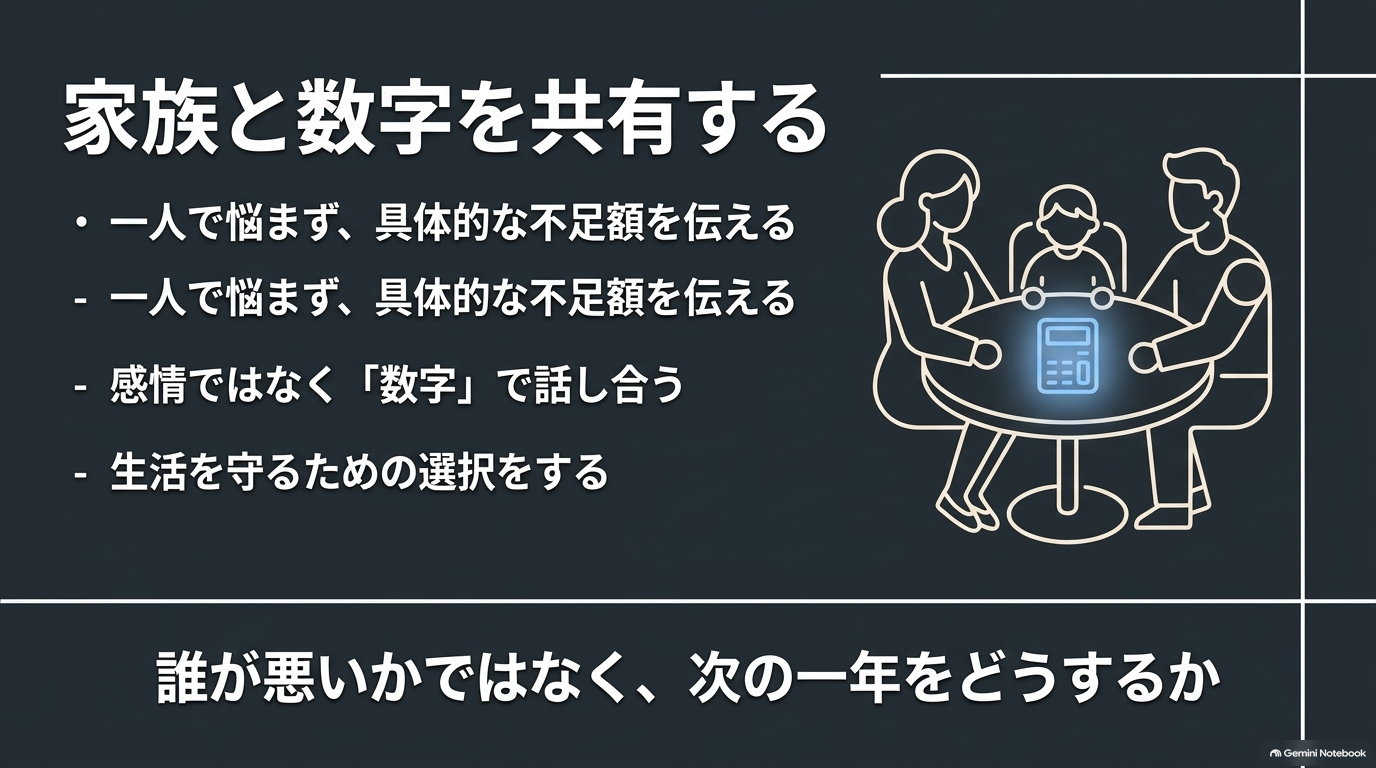
月にいくら足りず、見直しでいくら減り、残りをどうするかを家族と具体的に共有しましょう。
話す内容は、誰が悪かったかではなく、次の一年をどう使うかです。継続、買い替え、売却の費用を並べ、必要な送迎や仕事の条件も一緒に確認します。
家計と使い方が見えれば、車を替えることが暮らしを守る選択だと理解しやすくなる場合もあります。
◆KAZUYAのワンポイントアドバイス
私なら、車の値段を調べる前に、毎月いくら不足しているかを書きます。不足が数千円なのか数万円なのかで、保険の比較で足りるのか、車自体を見直すのかが変わるからです。
数字を出すと、次にすることも決めやすくなりますよ。
すぐに結論が出なくても、確認する期限を決め、次の支払日の前に相談することから進めてください。
維持の負担によくある質問
Q1. 年収がいくらならアルファードを維持できますか?
A. 一つの年収では判断できません。住宅費や教育費、距離、ローンの残りで変わります。
使える収入から車以外の必要支出を引き、ローンと年払いを含めた車予算が収まるかを確認しましょう。
Q2. 車検の月だけ足りない場合も、売ったほうがよいですか?
A. 支払月だけの不足なのか、年払いを含めると毎月赤字なのかで変わります。今回の支払日までに必要な現金と、次回へ積み立てる月額を出してください。
支出全体が予算に収まるなら、すぐに売却と決める必要はありません。
Q3. ローンが残っていても売却できますか?
A. 契約と所有名義に応じた精算を進めて売却できる場合があります。契約先へ一括精算額を確認し、買取額が下回る場合は不足分の用意も考えます。
残クレは最終回の金額も含めて確認してください。
Q4. 月々の支払いが下がれば、乗り換えたほうがよいですか?
A. 月額だけでは決められません。この記事の仮の例では、月の予算が2万円減っても初期費用が40万円かかり、最初の一年の負担は継続より16万円増えます。
初期費用を払えることと、その後の家計が続くことを別に確認しましょう。
Q5. 節約しても毎月赤字が残るときは、何から進めますか?
A. 次の支払日と不足額を確認し、返済が難しくなりそうなら契約先へ早めに連絡してください。正式な一括精算額と実車査定をそろえ、売却時の資金と、代わりの移動費を比べます。
必要な整備を省いて赤字を埋める方法は避けましょう。
アルファードを維持できないときのまとめ
アルファードを維持できないと感じたら、年払いを含めた月の不足額と、次の支払日に足りない現金を分けて確かめます。見直しても赤字が残るなら、売却時の精算不足と次の移動費を出し、乗り続ける・乗り換える・手放す場合の家計を比べましょう。
- 年払いを含めた家計の支出を把握する
- 必要な補償と整備を保って費用を見直す
- 売却額から残債を引いた手取りを確認する
- 次の車や代わりの移動費も含めて選ぶ
生活を守れる金額に合わせて、車の使い方を選ぶことが大切です。契約や費用の正確な情報は公式サイトをご確認ください。
返済が難しくなる前に相談し、必要なら手放す選択も含めて、無理のない形へ見直していきましょう。