こんにちは、オートパーツらぼのKAZUYAです。アルファードの残クレは「月々いくらなら乗れる?」という数字が目立ちます。ただ、広告の月額だけを家計に当てはめると、頭金、ボーナス払い、最後に残る金額を見落としがちです。同じ車でも契約条件を一つ変えれば、毎月の請求額は大きく変わります。
この記事では販売店が公表する具体的な支払例を読み解き、残価設定型クレジットの月々の金額を自分の条件で比較する方法を説明します。契約時の金利や価格は店舗と時期で変わるため、掲載の例をそのまま自分の見積額と考えないでください。
・頭金・ボーナス払いと月額の関係
・最終回に残る金額と選択肢
・総支払額を比較する見積書の見方
アルファードの残クレは月々いくら?
月々の数字は一つに決まりません。ここでは実在する販売店の公開例を使い、どんな条件ならその金額になるのかを読み取ります。まず支払例を一式で見てから、自分の予算へ置き換えましょう。
アルファード残クレは月々3万円台で乗れるのか【オートパーツらぼ・イメージ】
販売店の支払例を一式で見る
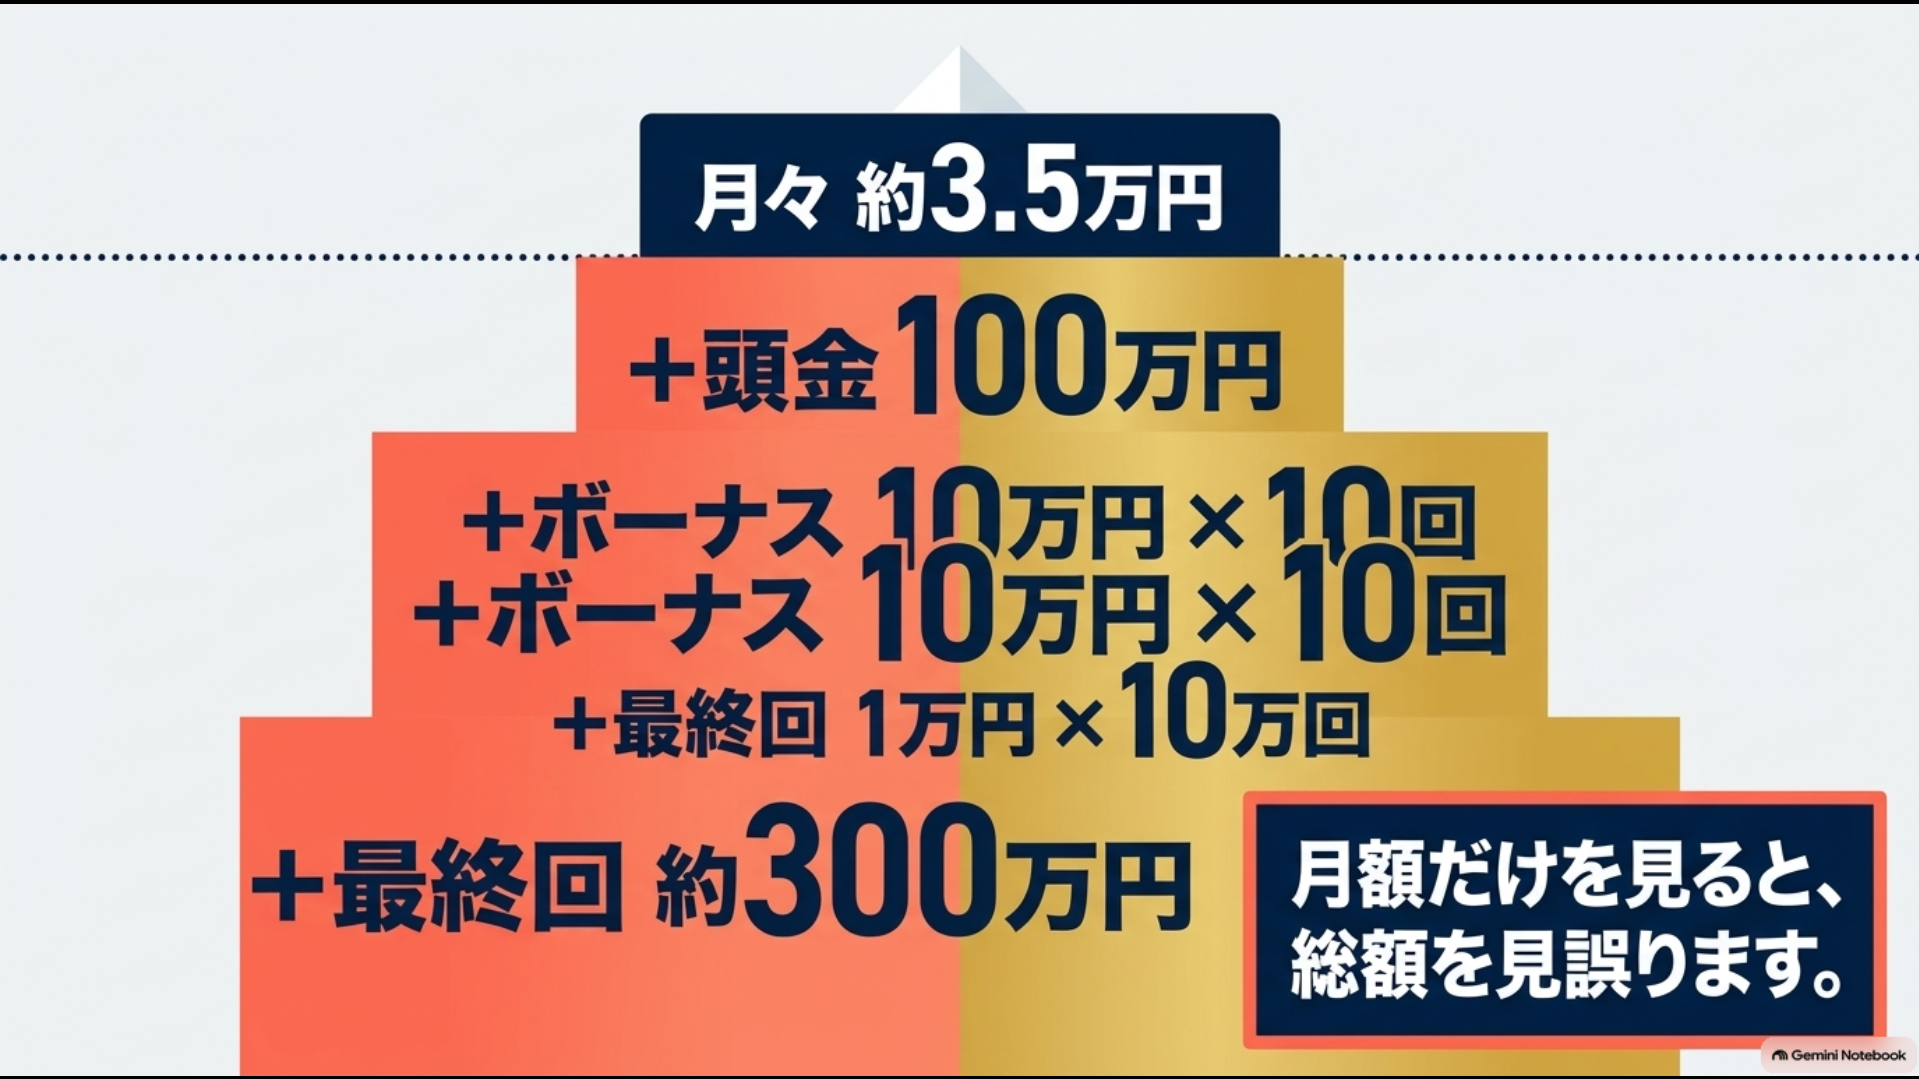
トヨタモビリティ富山が公開するアルファードZ・ガソリン2WDの例では、車両本体価格559万9,000円、頭金100万円、60回払い、実質年率5.9%という条件です。初回3万7,971円、通常月3万5,600円を48回、ボーナス月に10万円を10回加算し、買い取って乗り続ける場合の最終回支払額は296万7,470円とされています。(出典:トヨタモビリティ富山「アルファード お支払い例」)
つまり通常月3万5,600円は、この条件の一部分です。契約時に100万円を払い、年2回程度のボーナス月には通常月額へさらに10万円を上乗せします。車を返却せず買い取るなら最後に大きな支払いも必要。「月3万円台」という見出しだけを見て、頭金ゼロ・ボーナス払いゼロで同じ条件が組めると思わないでください。
アルファード残クレの支払例と月額以外の負担【オートパーツらぼ・イメージ】
公表例では諸費用、保険、税金などの扱いも注記されています。見積書の「現金販売価格」と、自分が納車までに支払う「支払総額」は一致しない場合があります。購入予定のグレード、付属品、下取り、費用込みの契約条件を販売店へ入力してもらうことが必要です。
支払例の読み方:月額を見たら、そのすぐ下の頭金、ボーナス加算、回数、実質年率、最終回支払額まで一緒に読みます。数字の一つだけ切り取ると、契約全体の負担を見誤ります。
残価を据え置く仕組み
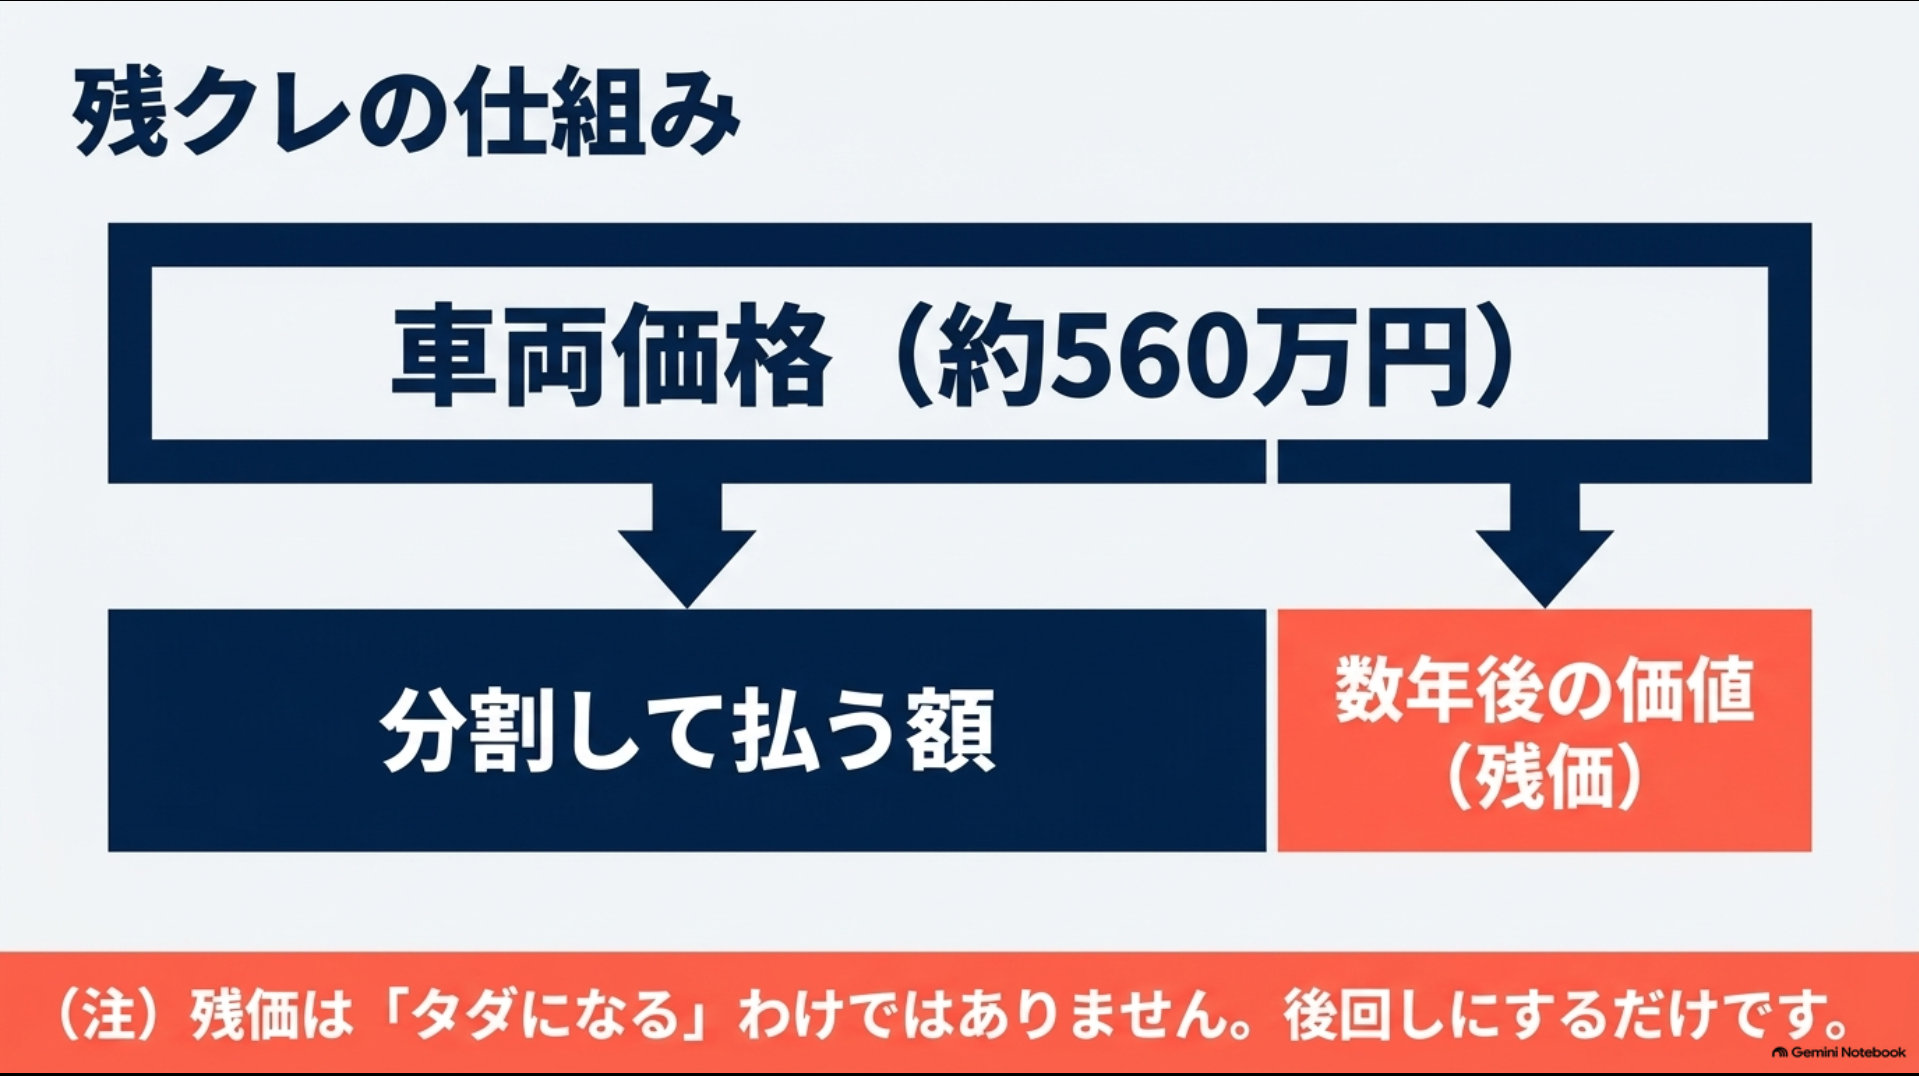
残価設定型クレジットは、数年後の車の想定価値を「残価」として設定し、その分を最後の支払いとして据え置く買い方です。車両価格全額を均等に割って月々支払う通常のローンとは、支払いの配分が違います。トヨタは、返却または乗り換えを選んだ場合、所定の条件を満たせば最終回の車両代金が原則不要になる一方、車両状態や走行距離によって精算金が必要になると説明しています。(出典:トヨタ「残価設定型プラン」)
アルファード残クレの仕組みと残価の考え方【オートパーツらぼ・イメージ】
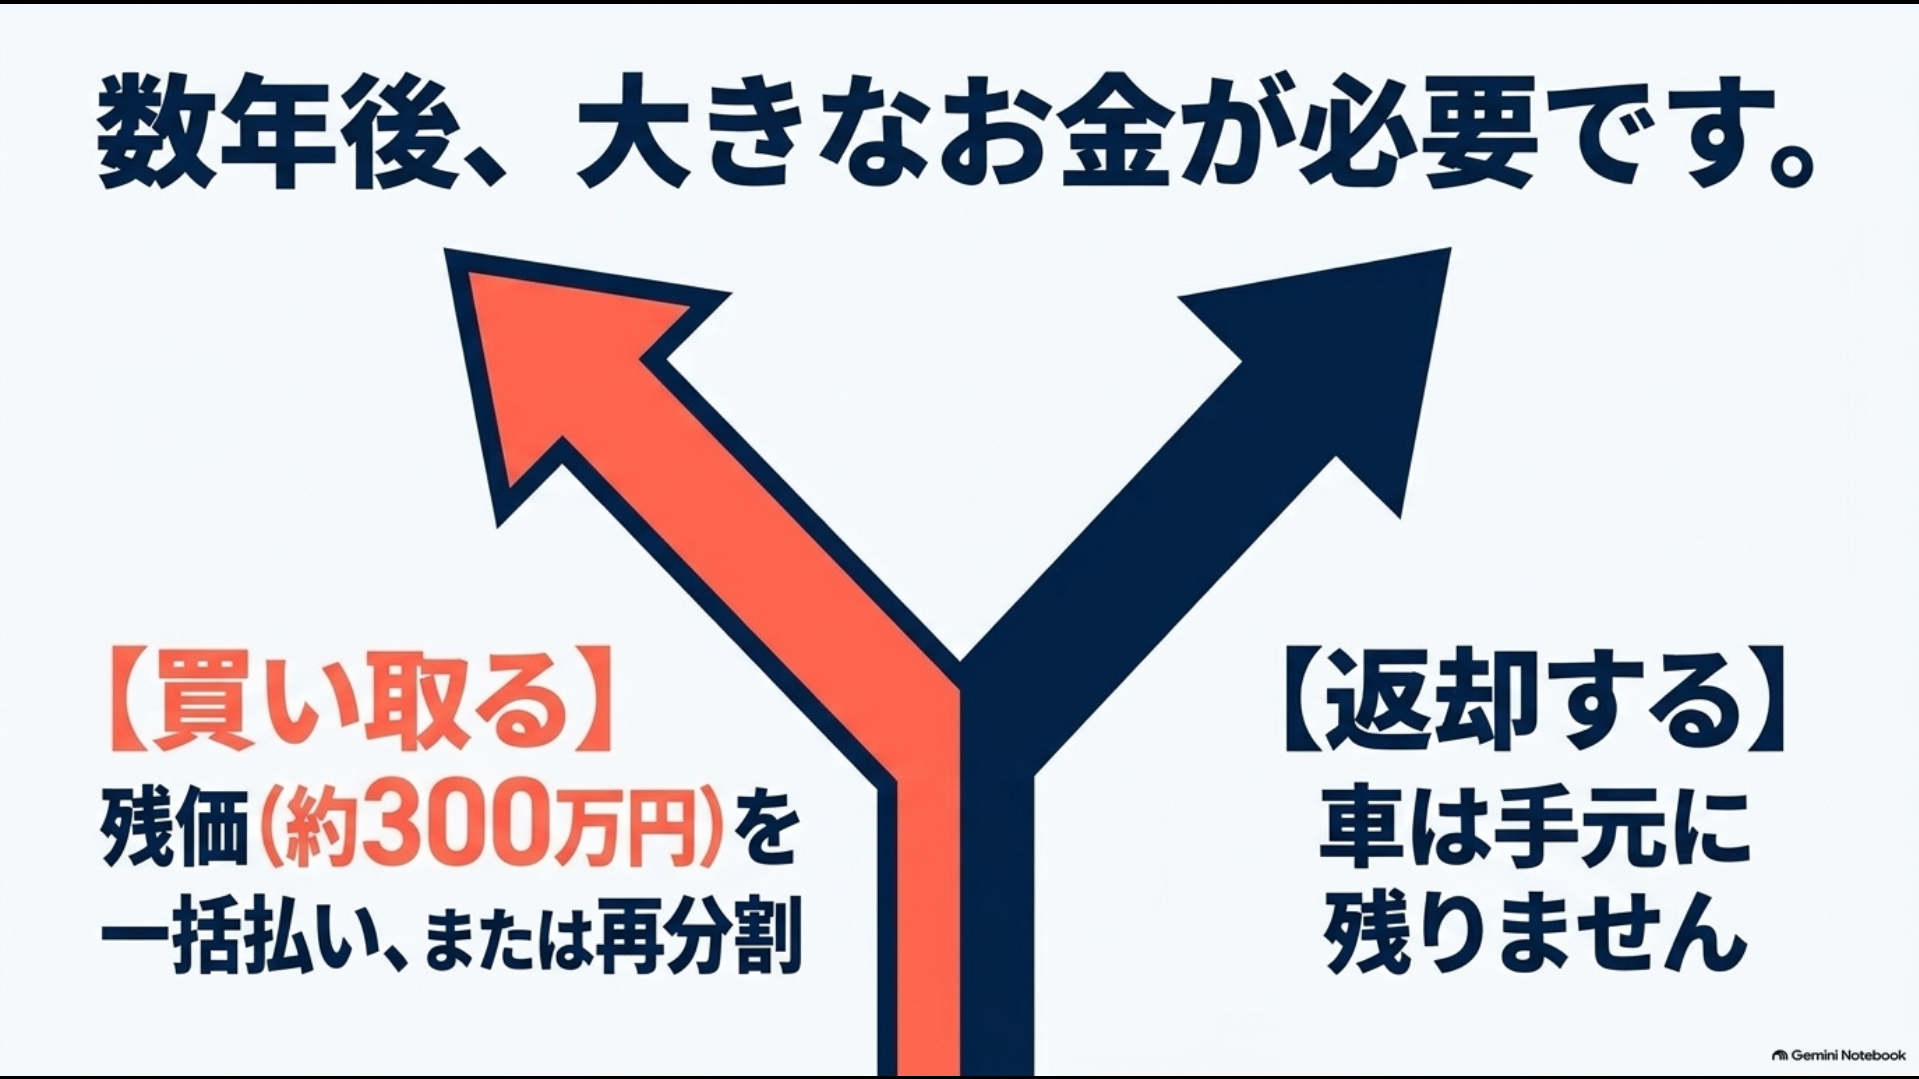
「最後に車を返すから、残価はタダになる」という理解ではありません。残価相当の車両を返却することで精算する仕組みです。契約の満了時に手元へ車を残したいなら、据え置かれた金額の支払いを考える必要があります。返却時に車の状態が規定外だった場合の追加負担も、月々の表示額には出てきません。
アルファード残クレ満了時の買い取りと返却【オートパーツらぼ・イメージ】
金利に相当する分割払手数料もあります。残価を据え置くと毎月の負担は軽く見えますが、同じ車を最後まで買い取る前提なら、月額だけで通常ローンや現金購入より得と判断できません。契約期間全体で払う金額と、最後に残る車の扱いを並べて比べましょう。
頭金で月額はどう変わる
頭金を多く入れれば、一般には毎月に回す割賦元金が減ります。反対に頭金をゼロに近づけると、同じ車、同じ残価、同じ期間でも月々の負担は増える方向です。公開例の100万円という頭金を自分が用意できないなら、「月々3万5,600円」を家計の基準にしないでください。
ただし、手元の貯金をすべて頭金へ入れればよいわけでもありません。納車後には任意保険、自動車税、燃料、駐車場、点検、タイヤなどの費用が続きます。急な生活費や修理費に備える資金を残したうえで、無理のない頭金を決めたいところです。
下取り車の価値を頭金に充当する場合は、見積書で下取額と残債の精算を分けて見ます。前の車のローンが残っていれば、提示された下取額の全部が新しい車の頭金にはなりません。「下取りがあるから月々は安い」と思う前に、実際に充当される金額を確認しましょう。
ボーナス払いの見え方
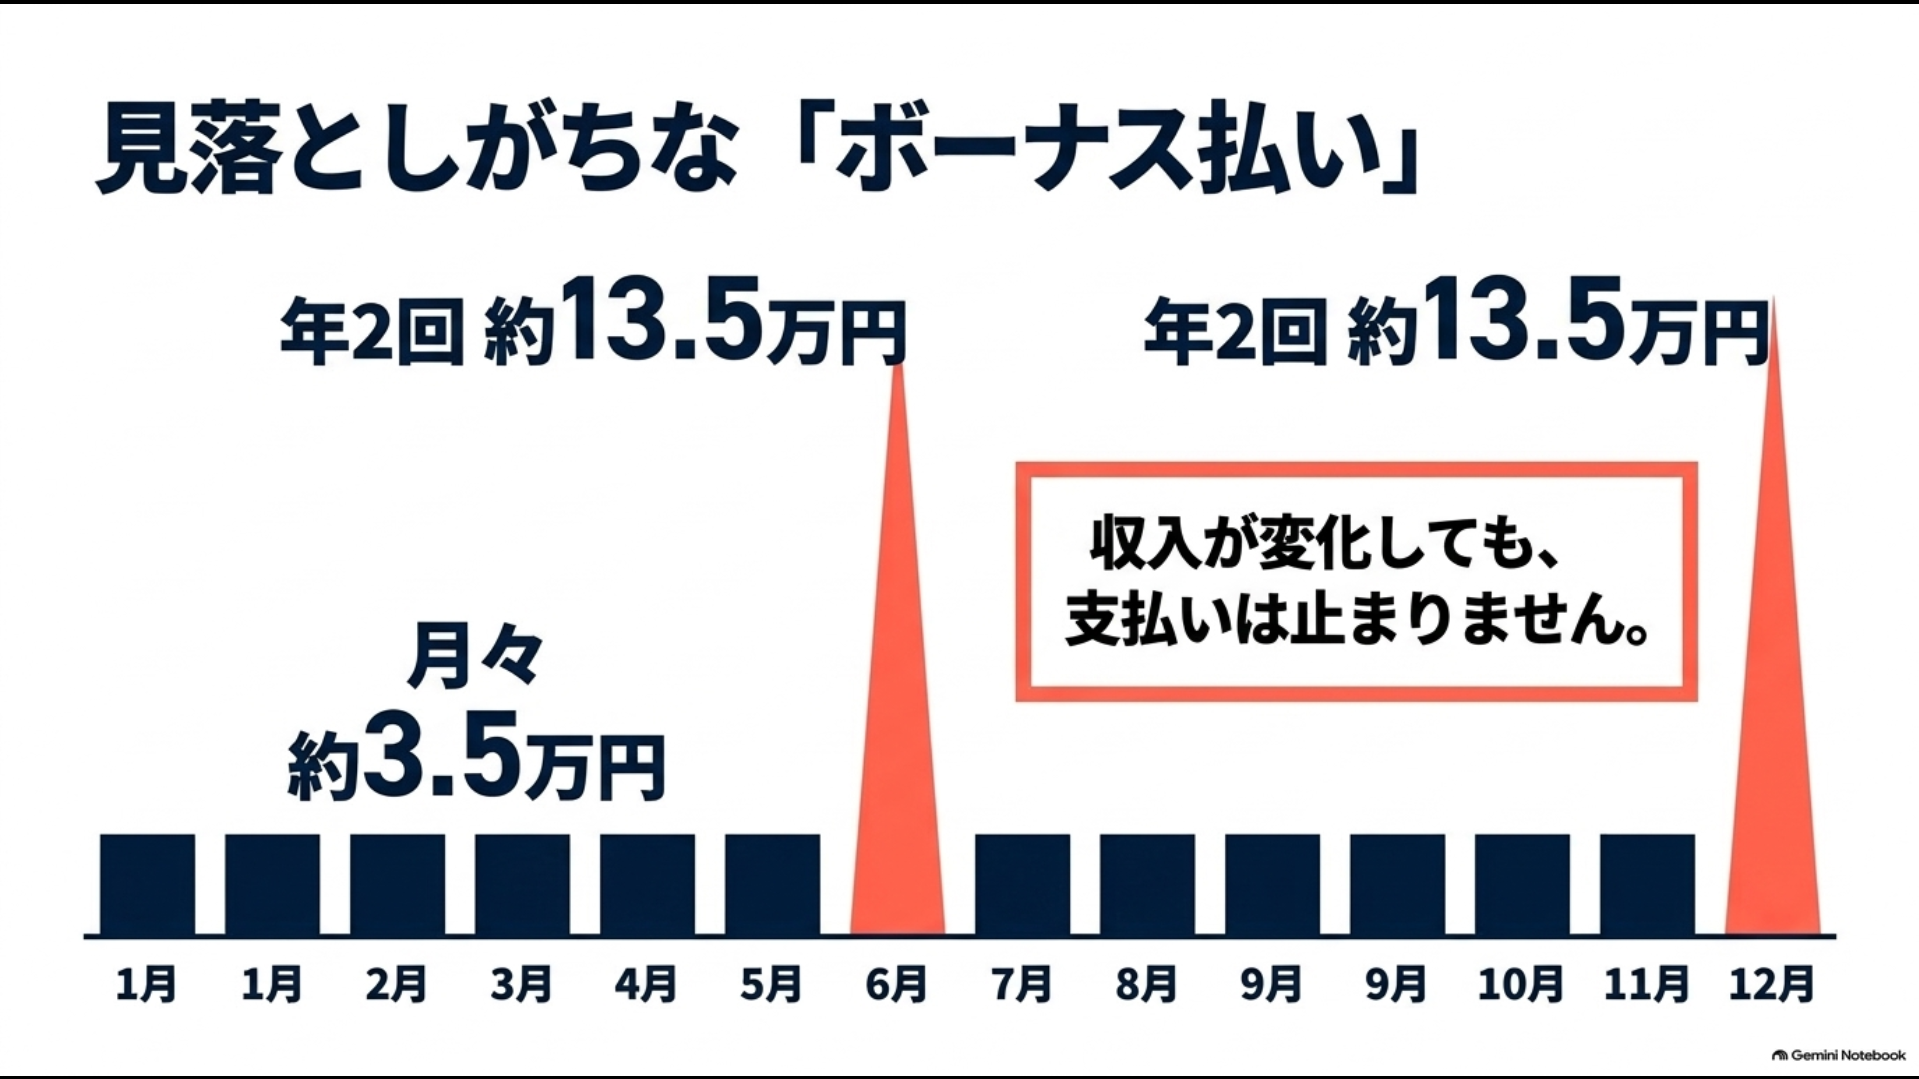
ボーナス月加算を設定すれば、その分だけ通常月の表示額を低くできます。先ほどの公開例は10万円を10回加算するので、ボーナス加算分だけで合計100万円です。「月3万円台」という表現は、10回の加算月まで平均した月額を示していません。
ボーナスの額や支給時期が変わっても、契約の請求は続きます。収入の変動がある方、育児や転職などで数年後の家計が読みにくい方は、ボーナスを前提に組まず、通常月だけで払える見積もりも併せて出してもらうと比較しやすいでしょう。ボーナスは余裕があるときの貯蓄に回す考え方もあります。
アルファード残クレで見落としやすいボーナス払い【オートパーツらぼ・イメージ】
家族で予算を共有するなら、通常月とボーナス月を分けたカレンダーを作るのが早いです。1年に何回、いくら増えるのかを視覚化すると、車検や保険の更新月と重なるかも分かります。月々の小さな数字より、支払月ごとの現金の出入りを優先してください。
表示月額を平均で捉える
通常月の金額を12倍して「一年にこれだけ」とする計算には、ボーナス加算月が抜けています。公表例の通常月3万5,600円を12か月払う年なら、その年の通常月分は42万7,200円。そこに10万円の加算が年2回あれば20万円が増えます。初回や満了年の回数は契約の予定表で確かめる必要がありますが、通常年の負担感を見るには有効です。
さらに頭金100万円を60か月へ単純に分けると、毎月約1万6,700円に相当します。これは実際の請求額ではありません。先に払う現金を月々の予算へ換算し、広告の通常月だけを見たときとの差を意識するための計算です。返却を選ぶ場合と、最後に買い取る場合で平均の捉え方も変わります。
家計の表には「毎月の請求」「ボーナス月の追加」「購入時の現金」「満了時に必要となるお金」を別行で入れましょう。四つを混ぜて一つの月額に直すと見やすい反面、いつお金が出るかが隠れます。実際に支払う月を把握したうえで平均を参考にするのが順番です。
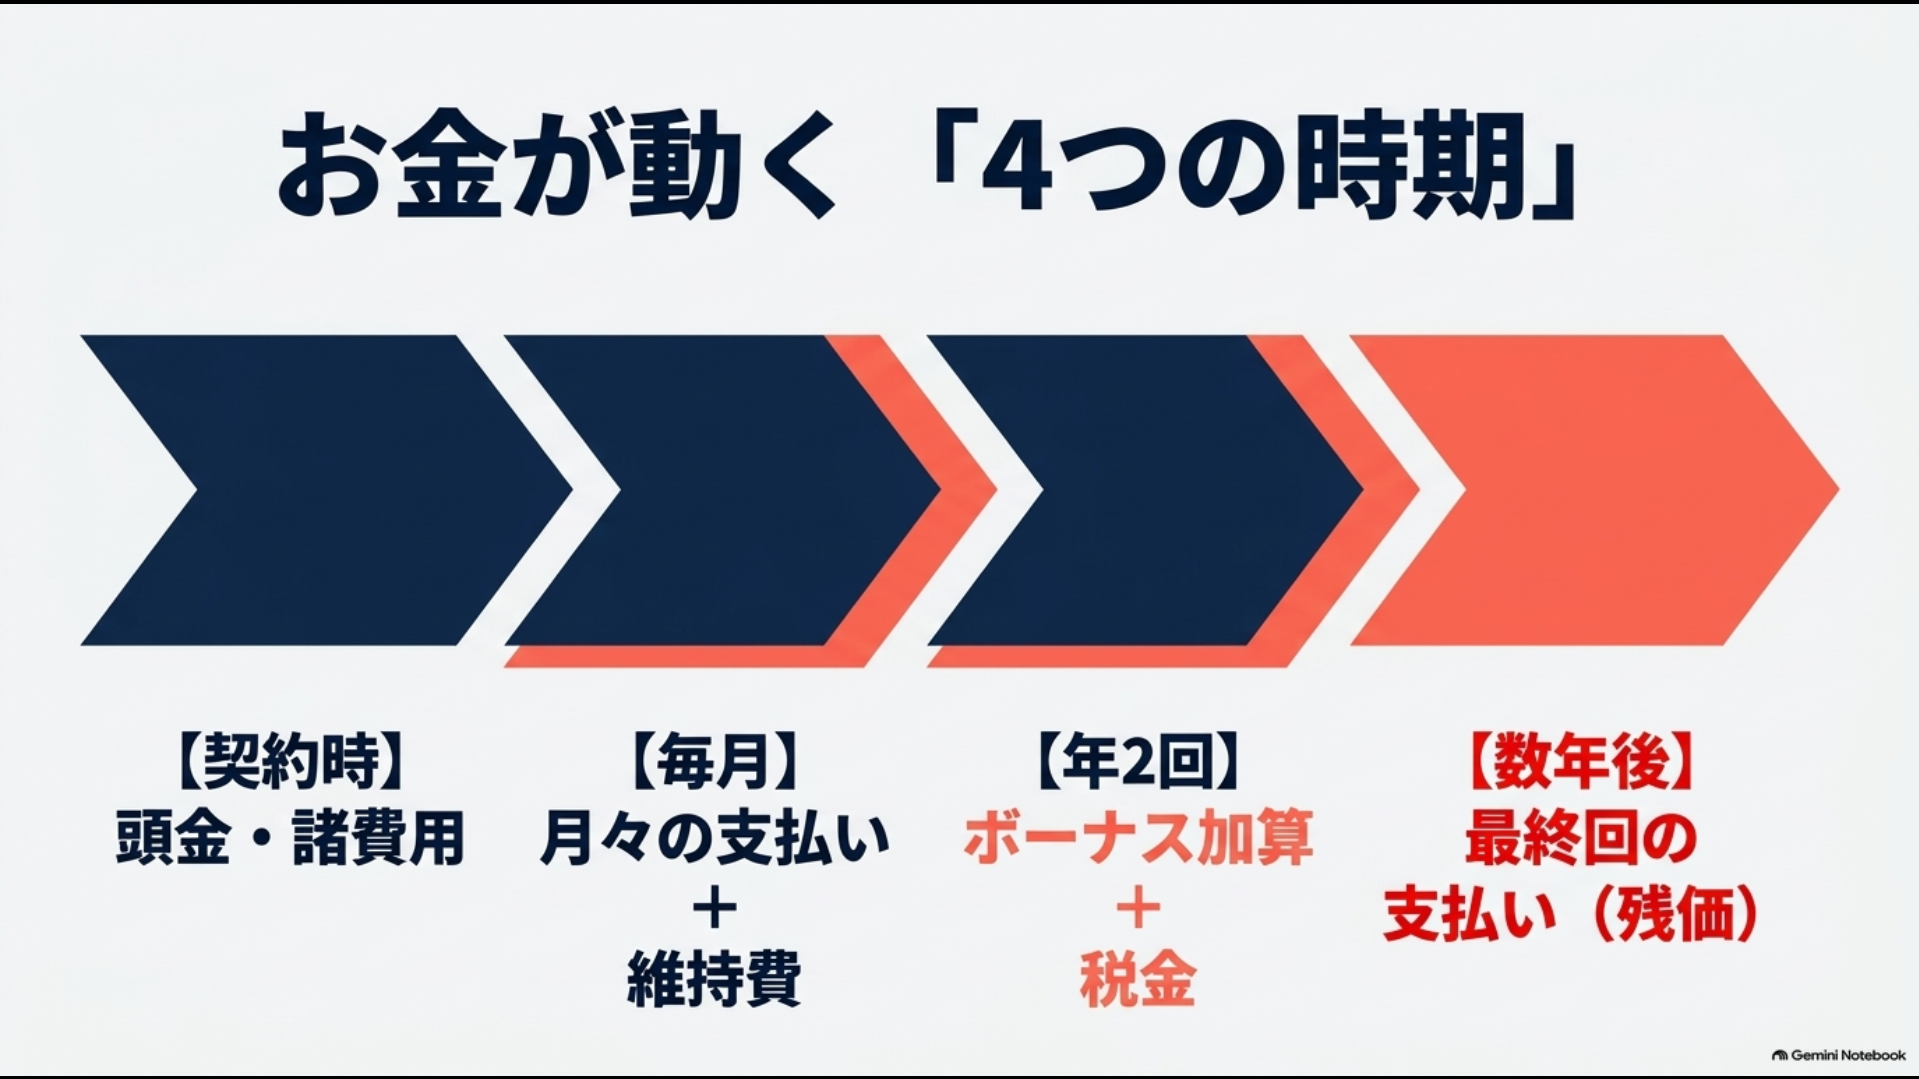
アルファード残クレでお金が動く4つの時期【オートパーツらぼ・イメージ】
頭金ゼロの見積もりを取る
手元の貯金を残したくて頭金なしを考える場合、販売店へ頭金ゼロ・ボーナス加算ゼロの見積もりを作ってもらいましょう。同じグレード、同じ期間、同じ付属品で条件を固定すれば、公開例からどれほど月額が変わるかが分かります。先ほどの3万5,600円から頭金分を単純に月数で割って足すだけでは、手数料や最終回を反映できません。
諸費用を現金で払うのか、分割払いへ含められるのかも確認します。頭金ゼロでも納車時の現金が完全にゼロになるとは限りません。登録関係の費用、任意保険の初回保険料、駐車場契約、用品など、車両代以外の支払いを一度に用意できるかを見てください。
下取り車があるなら、その査定額を頭金に入れた案と、別に売却する案を比較できます。売却のタイミングによって新車の納期まで車が必要かもしれません。下取額の数字だけで決めず、引き渡し日と残債精算を含めて現実に使える資金を確認しましょう。
月額を下げる方法を選ぶ
月額を下げる手段には、車両価格を抑える、頭金を増やす、ボーナス払いを設ける、期間を変えるなどがあります。どれも同じ効果ではありません。装備を減らせば車そのものの条件が変わり、ボーナス加算は後の支払月へ負担を移します。期間を延ばせば手数料総額や満了時の車齢も変わり得ます。
「あと月5千円下げたい」と販売店に伝えるときは、何を変えてよいかも一緒に決めてください。頭金を増やせない、ボーナスには頼りたくない、欲しい安全装備は残したい、という条件を示すと、見積もりの変更が自分に合うか判断できます。金額だけを合わせるために必要な装備を外すのは本末転倒です。
支払いに余裕がない理由が維持費にあるなら、車両の月額だけを削っても解決しません。保険や駐車場を含む総予算が難しい場合は、希望する車の価格帯や購入時期を見直す選択もあります。審査に通る上限より、自分が続けられる支払いを基準にしましょう。
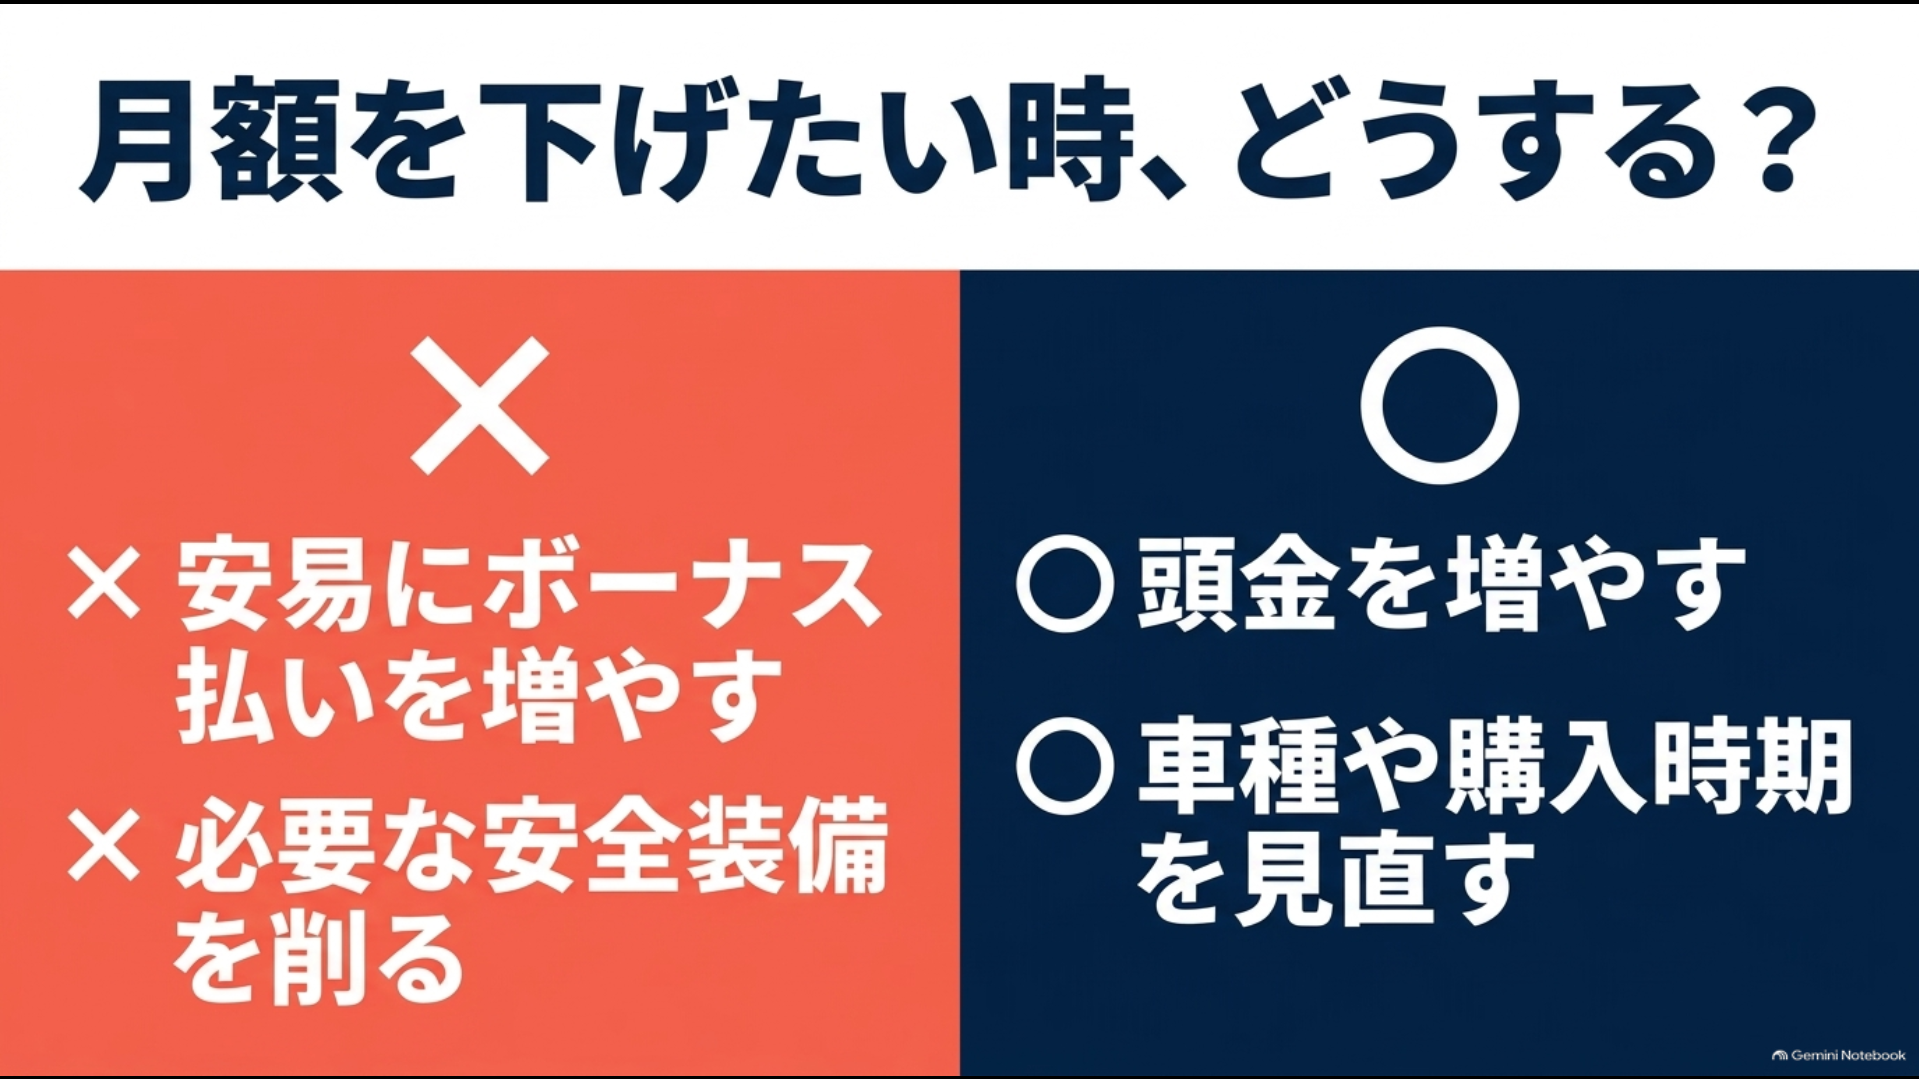
アルファード残クレの月額を下げる方法と注意点【オートパーツらぼ・イメージ】
公開例の総額を読み直す
富山の例で「買い取って終える」支払い総額は、掲載条件では671万4,241円です。これは頭金と各回の支払い、最後の買い取り額を合計した数字で、諸費用などを別に見込む必要があります。車両本体の559万9,000円との差をすべて利息と呼ぶのも正確ではありません。対象に含めた用品や費用、支払条件の内訳を見積書で確かめましょう。
一方、最終回に車を返す場合は、買い取り時の残価を現金で払う前提と異なります。その案の支出だけを見れば小さく見えても、車は手元に残りません。通常ローンで同じ車を買い、5年後に自由に売却する案と比較するなら、最後に残る資産と売却価格の不確実性まで揃えて考える必要があります。
「この支払例は安い」と言う前に、何年後にどうするつもりかを家族で共有してください。車を長く保有する家庭と、数年ごとに乗り換える家庭では、同じ契約の評価が変わります。掲載価格はあくまで一例で、最新の金額はその時点の販売店見積もりが基準です。
年間の支払いを眺める
月額を見るだけで予算を判断しにくいなら、支払予定表を一月から十二月まで書いてみましょう。各月の通常払いにボーナス加算と保険の更新、税、旅行の予定を重ねます。広告で同じ月額に見える契約でも、頭金の時期とボーナス加算月が違えば、家計に必要な現金は変わります。
公開例のボーナス加算は10万円を10回です。もしその月の通常払いと重なるなら、いつもより10万円を多く用意します。加算月の収入を確実に見込めない場合、ボーナス設定を外した見積もりを取って比較しましょう。通常月が上がっても、支払いの見通しは立てやすくなるかもしれません。
買い取りを希望するなら、満了時の残価を別の目標として積み立てる計画も必要です。積立額を家計に入れた後の余裕で判断すれば、契約の終わりに慌てずに済みます。
残クレの月々を決めるアルファードの条件
同じアルファードでも、選ぶ車両と契約の設計によって見積もりは変わります。ここからは最終回まで含めて、自分の予算に合っているか判断するための確認点を見ていきましょう。
グレードと諸費用を分ける
ガソリン、ハイブリッド、プラグインハイブリッド、グレード、駆動方式、メーカーオプションによって車両価格は異なります。車両価格が上がっても残価の設定額も変わるため、月額が単純に価格差を契約月数で割った額だけ増えるとは限りません。見積もりは必ず実際に注文する仕様で作ってもらいましょう。メーカーオプションの価格やリセールまで含めて考えたい場合は、アルファードのムーンルーフの価格・後悔・リセールも参考になります。
フロアマット、ボディコート、ナビ関係の用品、登録費用などを一緒に支払う場合、車両本体だけの広告例とは条件が違います。用品をローンへ含めたときの手数料負担、現金で支払ったときの総額も比較したいですね。不要な用品まで月額に紛れ込んでいないか、一行ずつ見ます。特にボディコートの費用で迷っている場合は、アルファードのコーティング料金と選び方も確認してみてください。
任意保険と燃料費は、通常の残クレ月額には含まれないことが多い項目です。支払例の月額を「車にかかる費用の全部」と考えず、年間の走行距離や保管場所から維持費も見積もってください。中古車も比較対象にするなら、アルファードの中古価格と購入時の確認点も参考になります。
金利と期間の違い
実質年率は販売店やキャンペーン、契約時期によって変わり得ます。同じ現金価格と頭金でも、手数料率が違えば分割払手数料と総支払額は変わります。広告の月額を見るときは、どの店舗の、いつの、何%の条件かまで確認しましょう。別の店の月額だけ並べても公平な比較にはなりません。
契約期間を長くすると通常月の支払いが低くなる場合がありますが、その間、車を何年使うつもりかも考えます。子どもの成長や仕事の変化で車の使い方が変わりそうなら、3年と5年の両方を見積もり、最終回の残価、手数料総額、返却条件を比較するとよいでしょう。
「5年契約なら5年後に必ず高く売れる」という約束ではありません。設定残価は契約条件に基づく数字で、自由売却時の査定価格とは別です。途中で売却・乗り換えを考える可能性があるなら、途中精算金の計算方法を契約前に聞いておきましょう。
最後の支払いを先に考える
満了時には一般に、車を返却する、次の車へ乗り換える、残価を払って買い取るという選択肢があります。具体的な条件は契約書によります。公開例で買い取るなら最後に約296万7千円を支払う形です。5年後にその金額を用意する計画がないのに「ずっとこの車に乗る」と決めているなら、月額の低さだけで残クレを選ぶのは不安が残ります。
再クレジットを使える契約でも、その時点の審査や金利などの条件を確認しなければなりません。今の金利のまま何年も分割を続けられると決めつけないこと。買い取りを考える人は、最終回の資金を毎月別に積み立てるならいくら必要か、家計表に入れてみましょう。
返却を前提とするなら、走行距離や傷、事故修復、改造などの精算条件を先に確認します。普段から長距離を走る人、小さな子どもを乗せる人は、条件に合うかを具体的な使い方で販売店へ伝えたいですね。保証された残価が無条件に受け取れる現金だと思わないことが大切です。
総額で比べる見積もり
比較表に入れるのは、車両と用品の現金価格、頭金、毎月払い、ボーナス加算、割賦手数料、最終回の金額、諸費用です。返却する案と買い取る案は、同じ「支払総額」として一列に置かず、契約終了時に車が手元に残るかを添えて比較しましょう。手放す案の支払額が低いのは、車そのものを返すからです。
数字を見るときは「初年度の出費」「通常の1年間」「契約満了時」の三つの時点に分けると分かりやすいです。頭金を払い、通常月とボーナス月を乗り切れても、最後の残価に備えていなければ予算は完成していません。ローンの審査が通る額と、暮らしの中で安心して払える額も同じではないでしょう。
見積書は一つだけで決めず、頭金あり・なし、ボーナス加算あり・なし、期間違いの少なくとも二案を同じ販売店で作ってもらいます。条件を揃えた通常ローンとも比較し、最後に買い取るつもりなら、その案の総額を見ます。正確な金額は販売店の最新の見積書で確認し、家計への影響は必要に応じて金融の専門家にも相談してください。
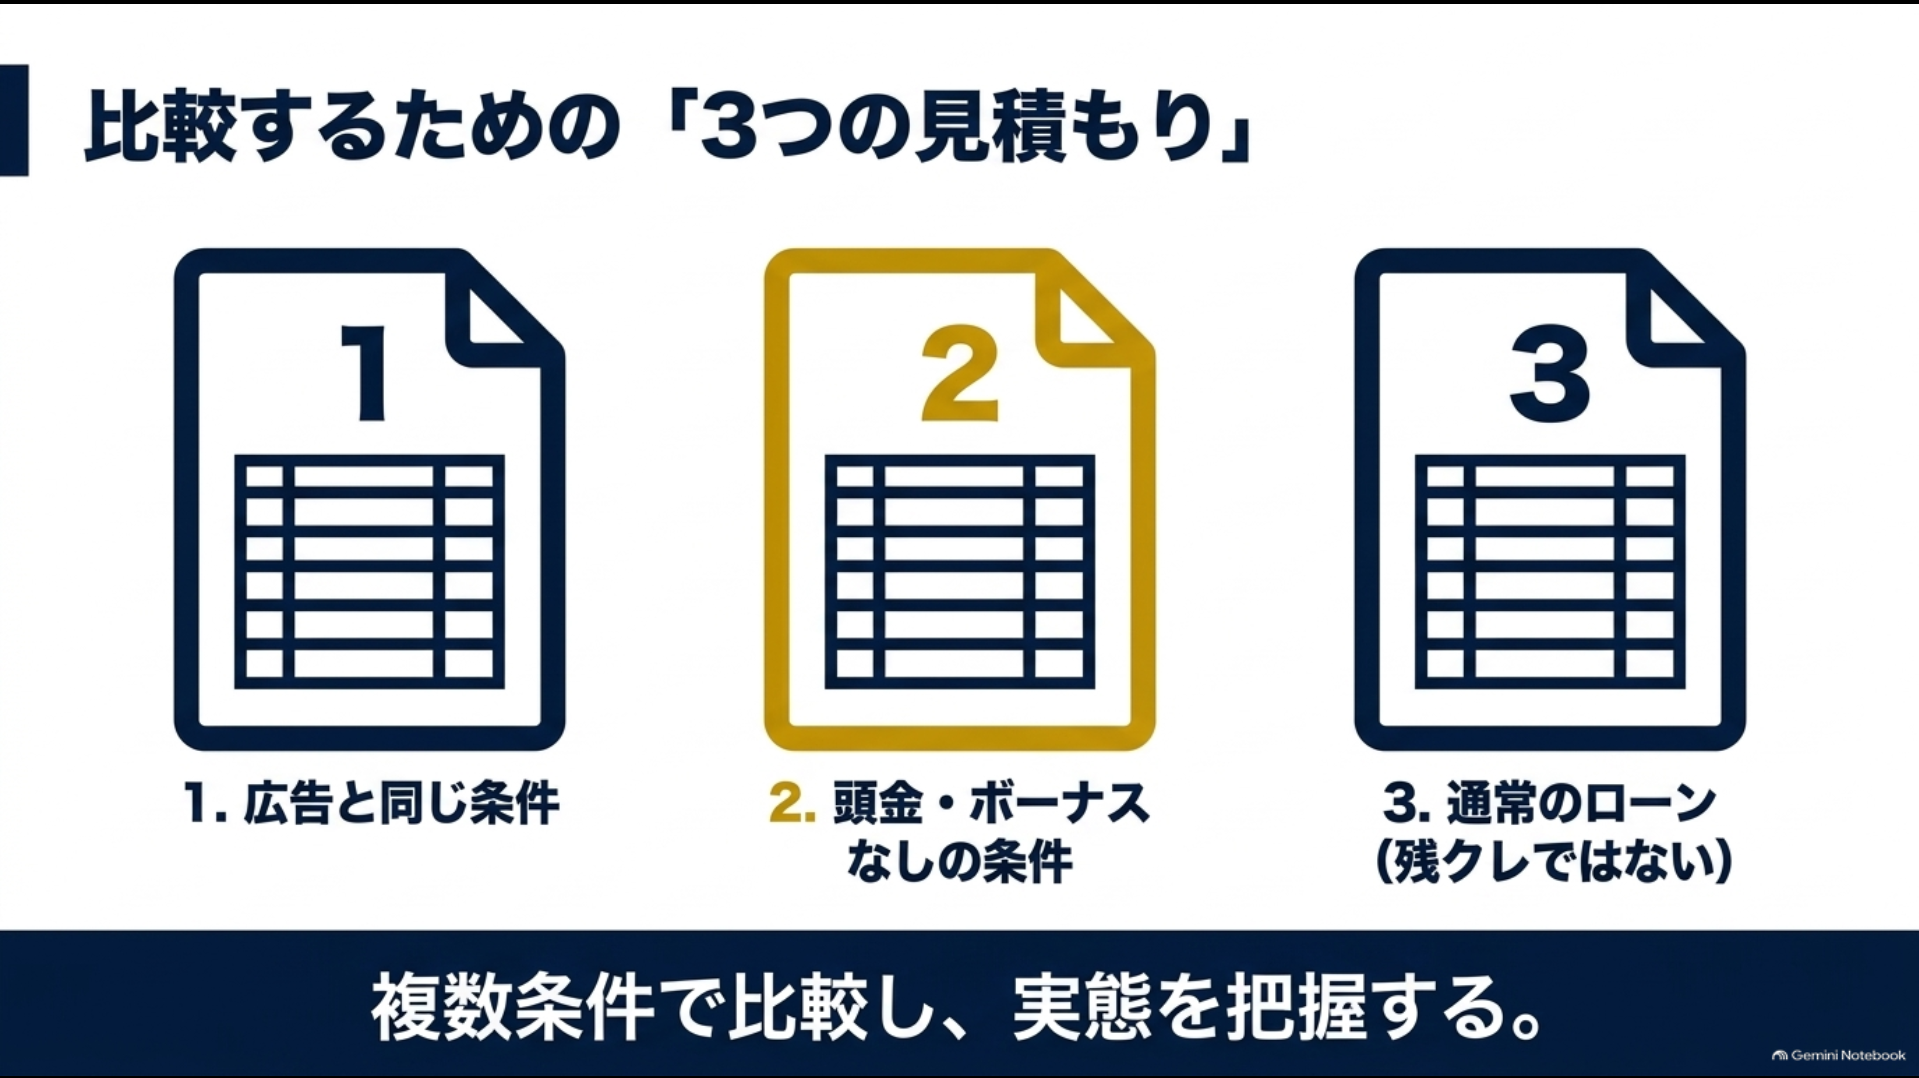
アルファード残クレを比較する3つの見積もり【オートパーツらぼ・イメージ】
返却条件を具体的に読む
残価が設定されていても、返却時に必ず追加負担なしで終われるとは限りません。契約書には走行距離、車両の傷や修復、改造、事故歴などの条件が定められます。年に何km走るか、子どもを乗せるため室内に汚れが付きやすいか、社外品を装着する予定があるかを、契約時に販売店へ伝えましょう。
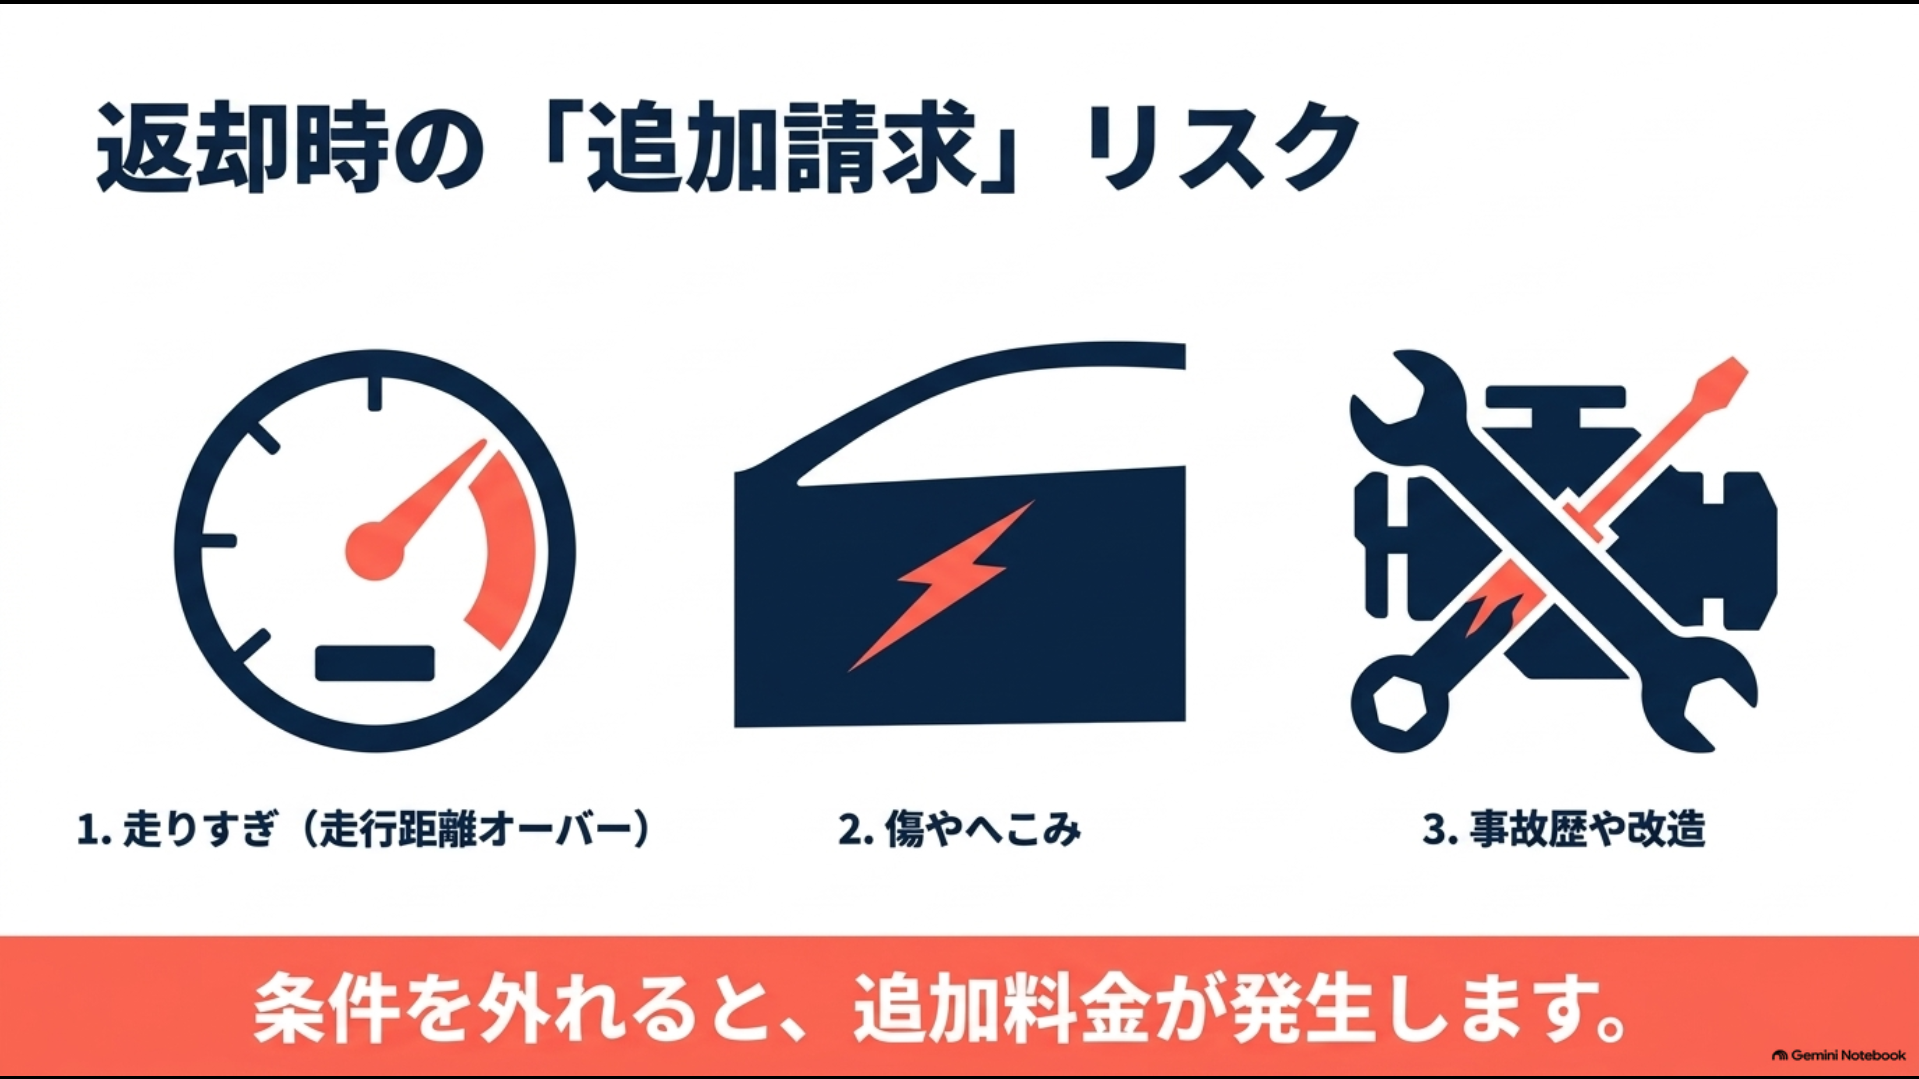
アルファード残クレ返却時の追加精算リスク【オートパーツらぼ・イメージ】
条件の上限に近づいたら、満了まで走行を控えればよいと単純には言えません。通勤や旅行で車が必要なら利用目的を変えるのは難しいからです。初めから実際の走行距離を多めに見積もり、契約に合うか検討するほうが無理がありません。精算の基準は販売店や契約プランの書面で確認してください。
洗車や定期点検で良い状態を保つのは大切ですが、通常の使用で生じる状態と精算対象の損傷の区分も契約ごとに決まります。引き渡し時に車両の状態を記録し、事故や修理があったときは履歴を残しておきましょう。満了時に初めて条件を読むことがないよう、契約前に説明を受けたいですね。
途中売却と所有権を確認
残クレの契約中は所有者欄やローンの残債を確認せず、自由に第三者へ売れるとは考えないでください。売却代金を受け取る前に、金融会社の精算額や所有権解除の手続きが必要になる場合があります。車検証の名義と契約書の途中精算条項を読み、販売店へ現在の精算額を確認します。
中古車の査定額が高く見えても、その金額がそのまま手元に残るわけではありません。査定額から残債や手数料を差し引き、必要なら不足分を現金で用意することになります。残価と現在の査定額も別の数字です。新しい車へ乗り換える見積もりで、古い車の不足分が次の支払いへ組み込まれていないかも確認しましょう。
将来、家族構成や仕事が変わって途中で手放す可能性があるなら、契約時に「3年目に精算したい場合」を例に手続きの流れを聞いておくと役立ちます。その時点の額を前もって確定することはできませんが、問い合わせ窓口と計算の考え方は確認できます。
家計に入れる維持費
残クレの通常月額に含まれない費用を年額で見積もり、12で割って毎月取り分けておきましょう。任意保険、税、車検、定期点検、消耗品、タイヤ、燃料または充電、駐車場といった費用です。保険料は運転者の年齢や補償で、燃料費は走り方で変わります。全国共通の「アルファード維持費」をそのまま使わないほうが確実です。
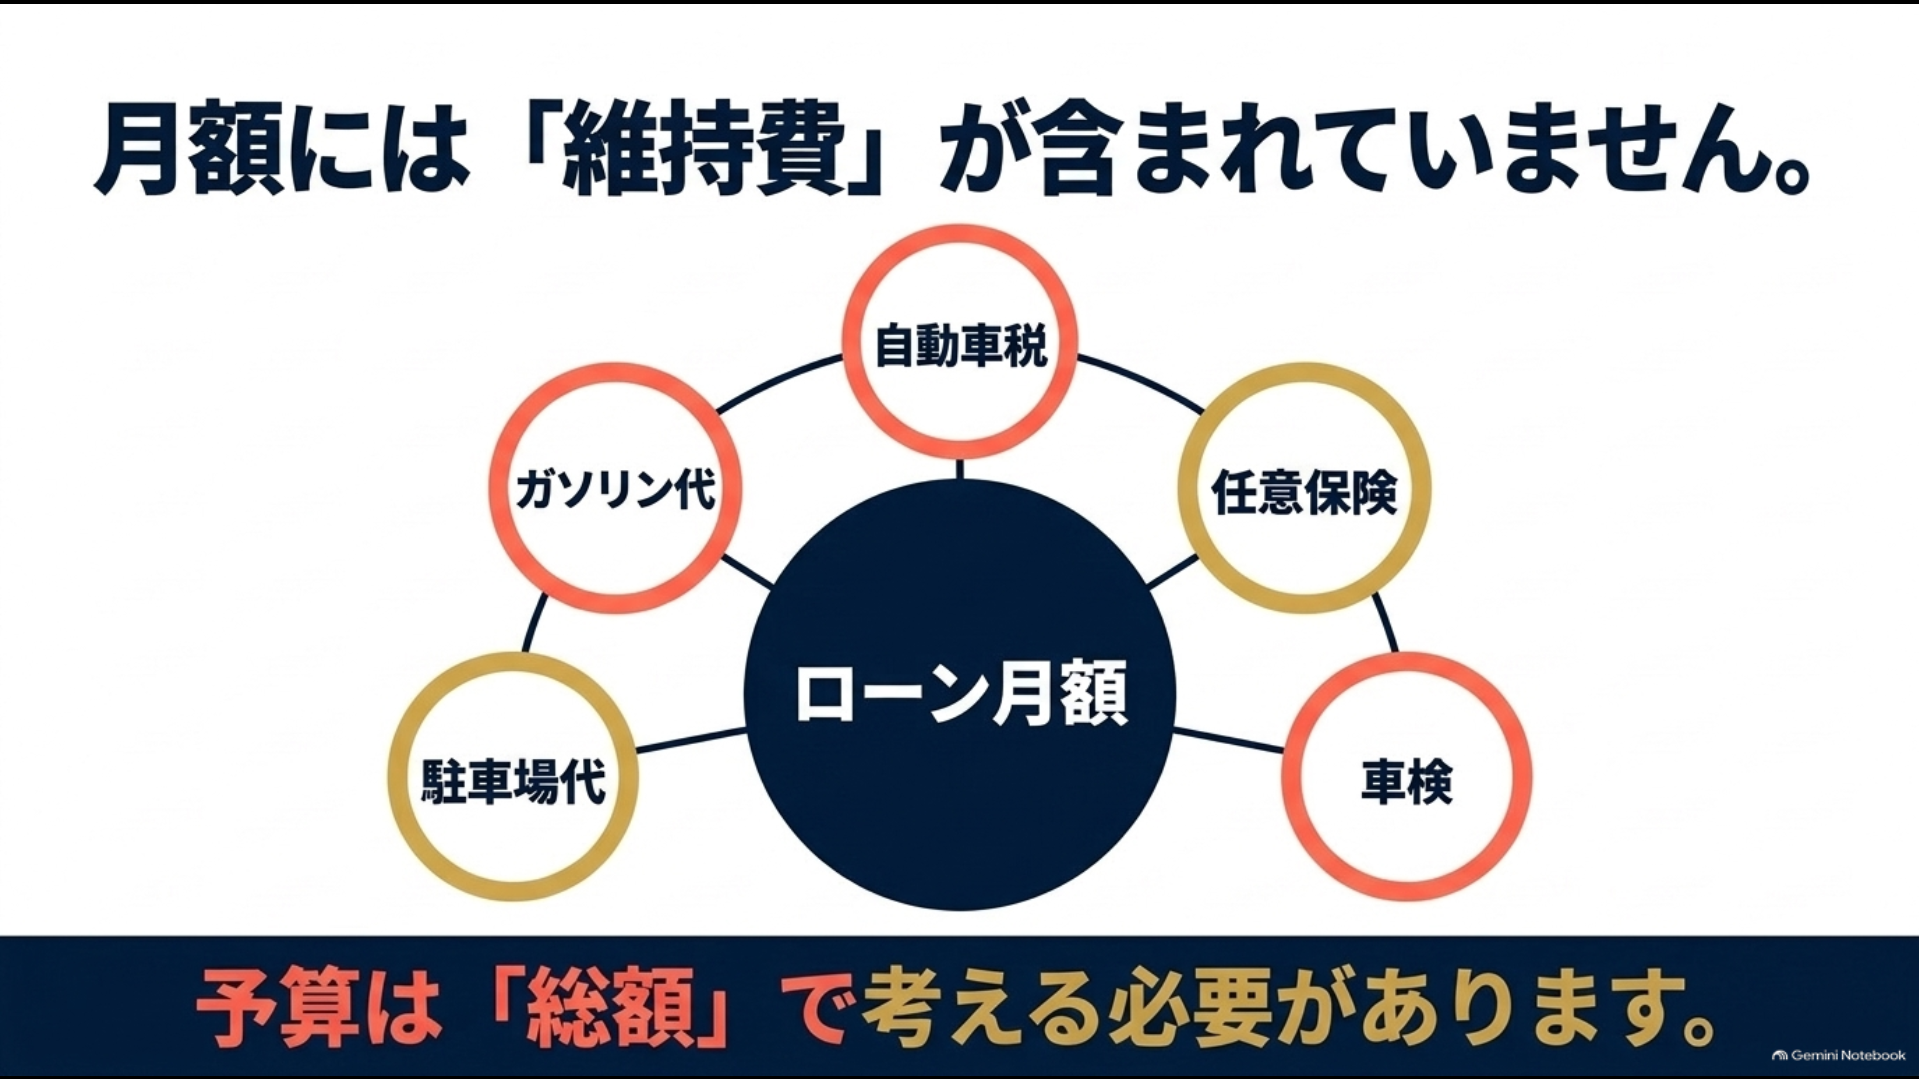
アルファード残クレの月額に含まれない維持費【オートパーツらぼ・イメージ】
任意保険は、同じ車でも補償内容や運転者条件、保険会社によって見積額が変わります。購入する車両の情報がそろったら、残クレの月額とは別に保険料も比較しておくと、購入後の総予算を把握しやすくなります。
インズウェブでは、複数の保険会社へ自動車保険の見積もりをまとめて依頼できます。車両情報が決まった段階で保険料も確認しておくと、アルファード購入後の年間負担を見通しやすくなります。

例えば家族旅行が多い家庭では、走行距離が増えると燃料費だけでなくタイヤや消耗品の交換時期も早まります。残価設定の返却条件にも走行距離が関わるなら、維持費と契約条件の両方に影響します。年間走行距離を見積もるときは、通勤に休日の予定を足してみてください。
契約の最初の年は頭金や諸費用で支出が重なります。支払えたからといって翌年以降も同じ余裕があるとは限らず、保険の更新や税の時期にも現金が必要です。見積もり時点の月額と一緒に、一年間の資金予定表を作ると購入後の生活を想像しやすくなります。
見積書で尋ねる質問
販売店では「この金額で契約できますか」だけで終えず、見積もりの前提を質問しましょう。車両と用品の価格、頭金、ボーナス加算、回数、実質年率、残価、最終回の選択肢、諸費用の扱いを一枚に示してもらいます。キャンペーンの適用条件や有効期限があれば、それもメモしておきます。
返却時の距離上限、傷の評価方法、満了前の精算方法も尋ねます。数字の説明を口頭で受けたら、契約書や別紙にどこが書かれているか指してもらうのがよいでしょう。条件を知っていても、家族が読めない形では後で話が食い違います。自宅で見直せる資料を受け取ってください。
最後に、同じアルファードについて通常ローンと現金購入の見積もりを作ると、残クレを選ぶ理由が明確になります。比較の際は車両・付属品・下取りの条件を統一し、車を返す案と買い取る案を分けて見ます。焦ってその場で署名せず、支払い予定と契約条件を落ち着いて読み返しましょう。
下取りを数字で分ける
今の車を下取りに出す場合、査定額を新車の頭金として見積もりに入れることがあります。その車に残債があれば、査定額から精算する額を引いたものが実際の充当可能額です。見積書に下取額が大きく書かれていても、月々の支払いを下げる資金が同額あるとは限りません。
別の買取店で売る案と比べるときは、車を渡す日と新車の納車日を揃えて考えます。数週間車がないと生活に困るなら、少し高い査定額だけで決めにくいでしょう。残債の支払い先、所有権の手続き、入金日も一緒に確認します。
下取りを含む広告例と、自分が現金で頭金を出す見積もりも混同しないでください。車両価格、値引き、下取額、残債精算を別行で示してもらえば、どの数字が月々に効いているか分かります。
満了時の選択を備える
契約時に返却する予定でも、満了時に車が家族の生活へぴったり合っていれば、乗り続けたくなるかもしれません。逆に買い取るつもりでも、数年後の維持費や家族構成で手放したくなる場合があります。選択肢を知ったうえで、どちらにも無理がない予算を考えましょう。
満了の少し前に、返却条件の点検、車両の状態、買い取り額を払う資金、新しい車の納期を確認します。最終月になって初めて残価の金額を見れば、時間が足りません。通常のローンを組み直す案がある場合も、そのときの審査や金利が必要です。
契約後も支払予定表と走行距離を定期的に見返し、計画からずれたら早めに販売店へ相談してください。将来の査定価格や収入は確定できませんが、契約の条件と現在の支払いは確認できます。
アルファード残クレのよくある質問(FAQ)
Q1. アルファードの残クレは月々3万円台で契約できますか?
A. 販売店にその水準の公開例はありますが、頭金やボーナス加算、車種、金利などの条件付きです。頭金ゼロ・ボーナスなしでも同じ額になるという意味ではありません。自分の条件で見積もりを取りましょう。
Q2. 月々の支払いに保険料や税金は含まれますか?
A. 通常の車両代金の支払例に任意保険や毎年の維持費まで含まれるとは限りません。契約内容と見積書で含有項目を確かめ、別に年間費用を積算してください。
Q3. 最終回の残価は必ず払いますか?
A. 車を買い取るなら支払いが必要です。条件を満たして返却または乗り換える場合は原則不要とされますが、車両状態や走行距離による精算金が発生する場合があります。
Q4. 頭金を増やすほど必ず得になりますか?
A. 借入額や手数料の面では有利になる場合がありますが、生活予備費を削ってまで入れるべきかは家計次第です。総支払額と手元に残す資金の両方を見て決めてください。
Q5. 契約途中で車を売ることはできますか?
A. 契約と所有権の条件に従って残債を精算する必要があります。途中精算額と売却査定額が一致するとは限らないため、売却を考えた時点で販売店と金融会社へ確認しましょう。
アルファード残クレの月々と結論
月々の支払額は、車両価格、頭金、ボーナス加算、残価、期間、手数料率で決まります。実際の販売店例で通常月3万5,600円と表示されていても、100万円の頭金、10回の10万円加算、買い取り時の最終回約296万円を併せて読む必要があります。
あなたが返却するつもりか、長く所有するつもりかを先に決め、複数条件の見積もりで総額を比べてください。金額はあくまで掲載時の一例です。最新の契約条件は販売店の公式見積書で確認し、無理のない支払い方を選びましょう。
見積書の数字を見ながら、通常月、ボーナス月、契約時、満了時の四つの時点で家計に必要な現金を確認してください。月々を下げる変更が、将来の負担をどこへ移すのかまで分かれば、アルファードを選ぶ予算を自分の言葉で説明できます。
アルファード残クレは月額ではなく総額で判断する【オートパーツらぼ・イメージ】