その自動車保険、今年も「去年と同じ」で更新しますか?
更新案内が届いても、事故がなければ自動車保険についてじっくり考える機会はあまりありません。
「去年もこの保険だったから」
「特に困っていないから」
「比較するのが面倒だから」
そんな理由で、そのまま更新している方も多いのではないでしょうか。
もちろん、毎年必ず保険会社を変更する必要はありません。
今の補償内容や保険料に納得できているなら、そのまま更新するのも一つの選択です。
ただ、数年前と今では、
- 車の使い方
- 年間走行距離
- 運転する人
- 年齢
- 車の価値
- 必要な補償
が変わっていることがあります。
そのため更新前には、今の契約が現在の使い方に合っているかを確認し、そのうえで保険料を比較するのがおすすめです。
この記事の目的は、単純に「一番安い自動車保険」を探すことではありません。
必要な補償は残しながら、今の契約内容と保険料が自分に合っているか確認する方法を紹介します。
自動車保険は毎年見直すべき?
結論からいうと、毎年「乗り換える」必要はありませんが、更新前に一度「確認する」価値はあります。
自動車保険は、一度契約すると同じ内容で更新を続けやすい商品です。
しかし、自動車保険の保険料や必要な補償は、契約した当時の条件だけで決まるものではありません。
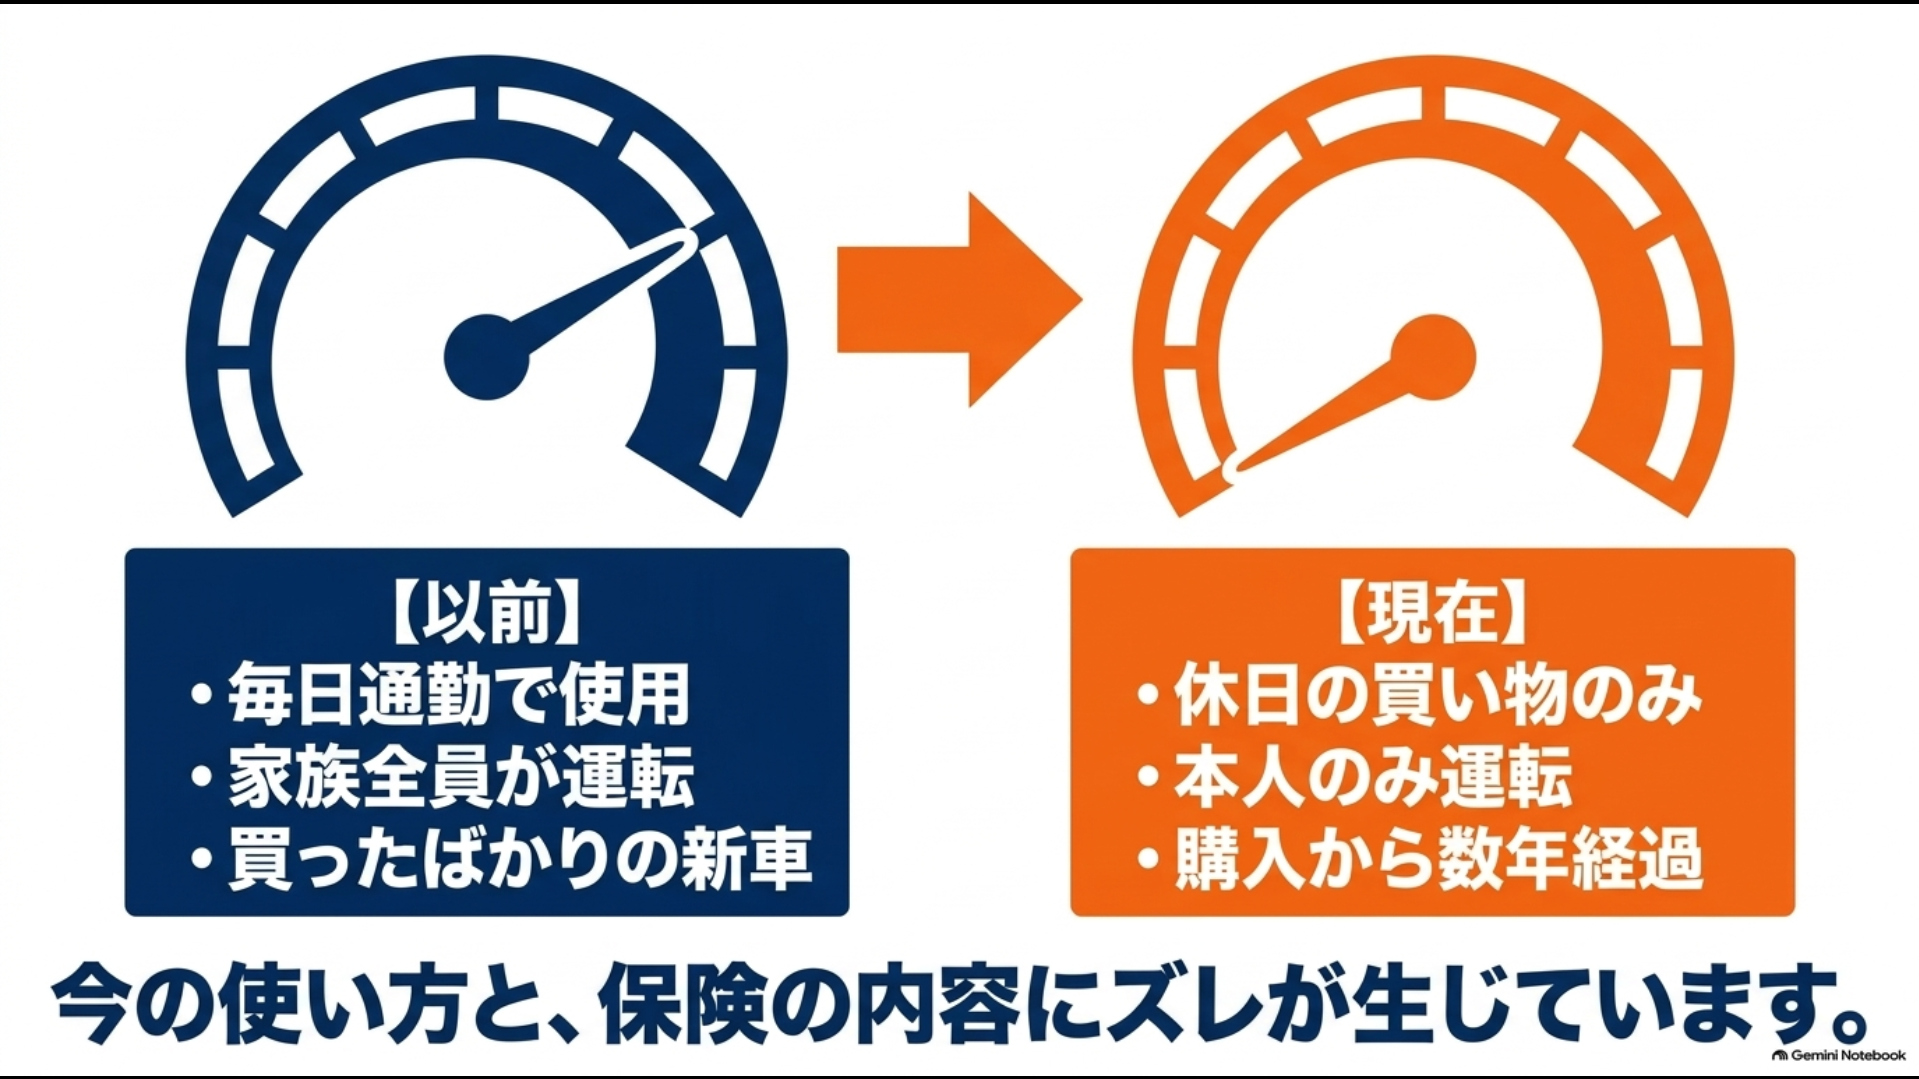
たとえば以前は毎日通勤に使っていた車でも、現在は休日しか乗っていないかもしれません。
家族全員が運転していた車を、今は本人しか運転していないケースもあります。
購入時には高かった車も、年数が経過すれば車両価値は変わります。
つまり、
去年と同じ保険会社だから、今年もそのまま
ではなく、
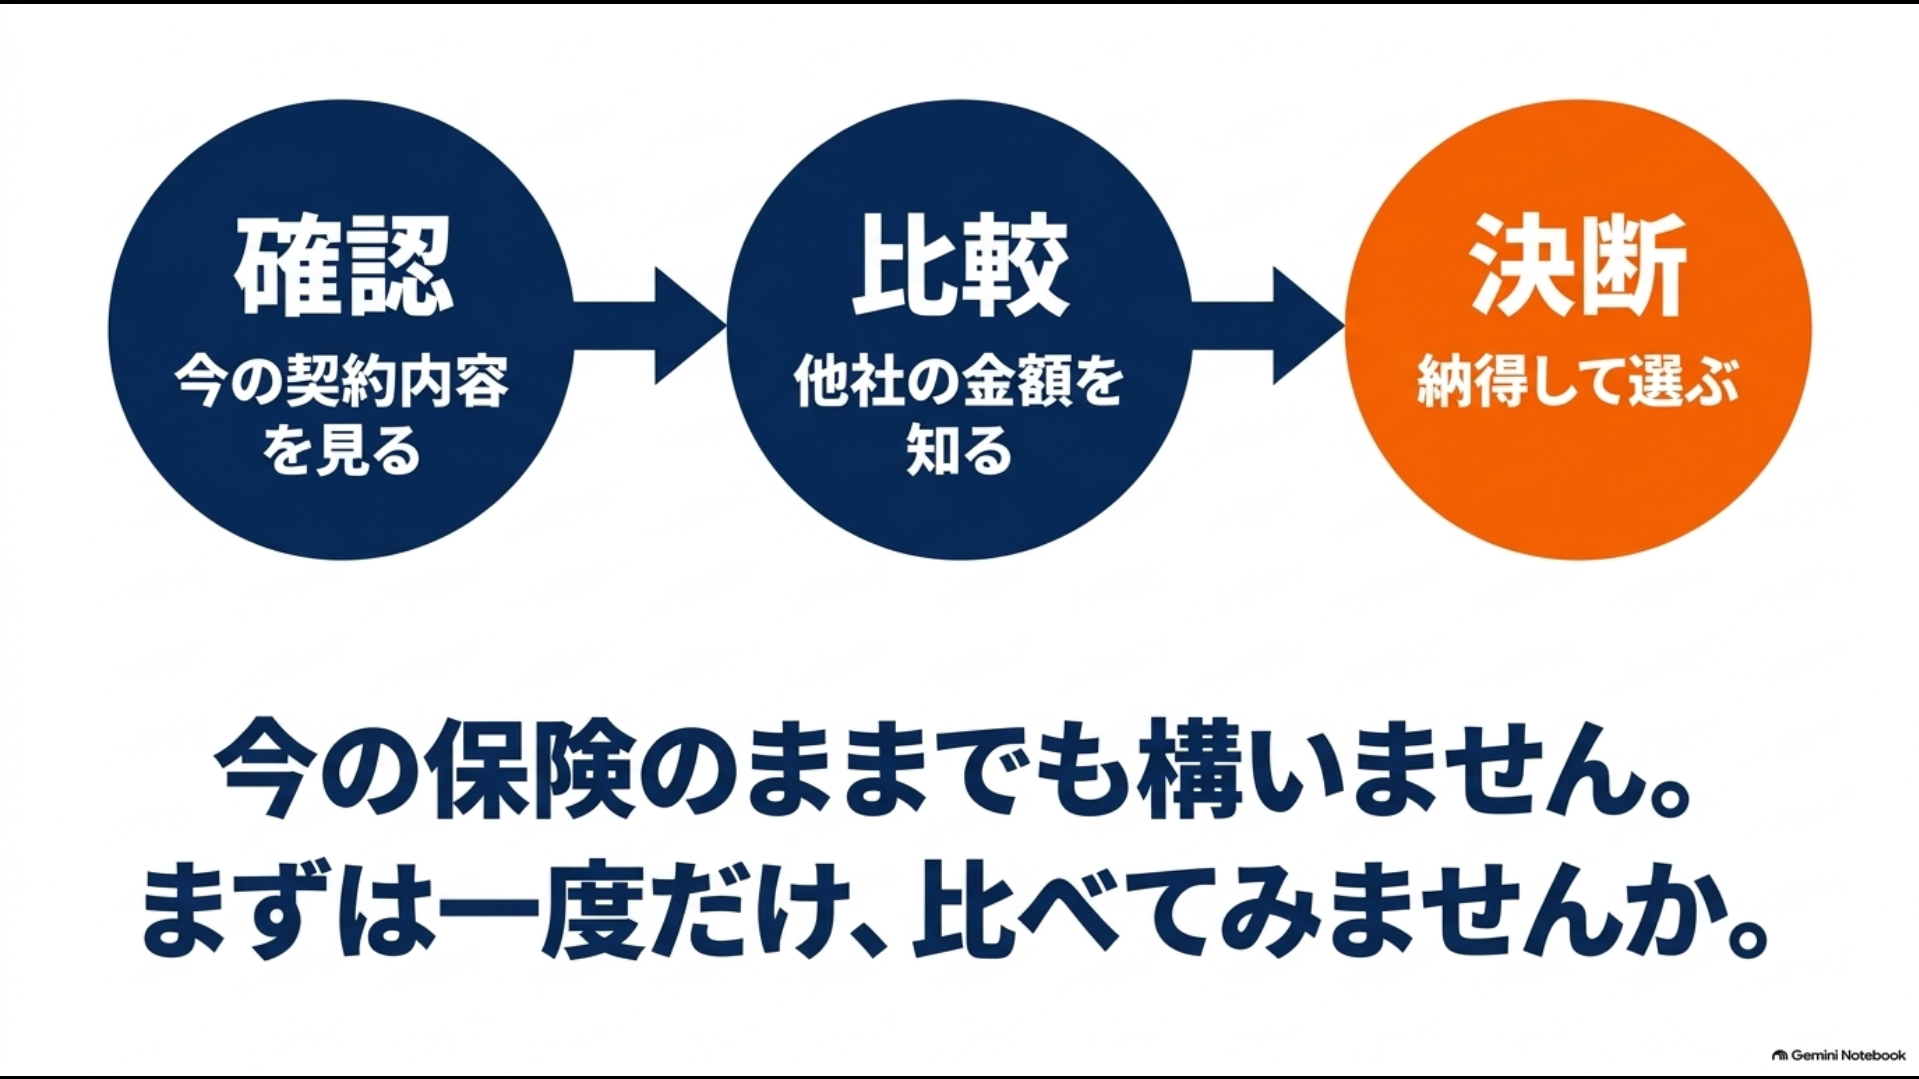
今の条件を確認する → 他社とも比較する → そのうえで継続するか決める
という順番で考えると分かりやすくなります。
なぜ自動車保険は同じ車でも保険料に差が出る?
自動車保険は、同じ車に乗っていれば、どの保険会社でも同じ保険料になるわけではありません。
保険料には、さまざまな条件が関係します。
- 車種・型式
- 等級
- 運転者の年齢
- 運転する人の範囲
- 年間走行距離
- 車の使用目的
- 車両保険の有無
- 補償内容
- 各種特約
さらに、保険会社によって商品設計や保険料の設定も異なります。
そのため、現在加入している保険だけを見ても、
「この保険料は高いのか、妥当なのか」
は判断しにくいのが実際のところです。
保険料を見直したいなら、まず現在の契約内容を確認し、できるだけ近い補償条件で比較する必要があります。
自動車保険を見直すときに確認したい7つのポイント
他社の保険料を比較する前に、現在の契約内容も確認しておきましょう。
大切なのは、必要な補償まで削って無理に保険料を下げないことです。
ポイント1|運転する人の範囲を確認する
契約したときと現在で、車を運転する人が変わっていないか確認します。
たとえば、
- 以前は家族も運転していた
- 現在は本人しか運転しない
- 子どもが独立して運転しなくなった
- 逆に家族が新しく運転するようになった
といった変化が考えられます。
ただし、保険料を下げるためだけに補償対象を狭くするのはおすすめできません。
実際に車を運転する人がきちんと補償される条件になっているか確認してください。
ポイント2|年齢条件を確認する
運転者の年齢条件も、商品や契約内容によって保険料に影響します。
契約してから数年経過している場合は、現在運転する人の年齢と契約条件が合っているか確認してみましょう。
特に家族構成が変わった場合は、一度確認しておくと安心です。
ポイント3|年間走行距離や使用目的を確認する
以前は毎日通勤に使っていたものの、現在は休日しか乗らなくなったというケースもあります。
反対に、以前より走行距離が増えている場合もあります。
保険会社や商品によっては、年間走行距離や車の使用目的が保険料に関係します。
実際の使い方と契約内容にズレがないか確認しましょう。
ポイント4|車両保険が今の車に合っているか確認する
保険料を安くする方法として「車両保険を外す」という話をよく見かけます。
しかし、保険料だけを理由に車両保険を外すのはおすすめできません。
たとえば、
- 購入して間もない車
- 車両価格が高い車
- ローンが残っている車
- 事故時に自費で買い替えるのが難しい場合
などでは、車両保険の必要性が高い場合があります。
一方、年式が古くなった車では、現在の車両価値と支払っている保険料のバランスを確認する価値があります。
「付ける・外す」だけではなく、今の車に必要かどうかで判断しましょう。
ポイント5|特約の重複がないか確認する
自動車保険にはさまざまな特約があります。
必要な特約まで外す必要はありませんが、家族の保険や別の契約と似た補償が重複していないか確認できる場合があります。
分からない場合は自己判断で外さず、現在加入している保険会社や代理店へ確認してください。
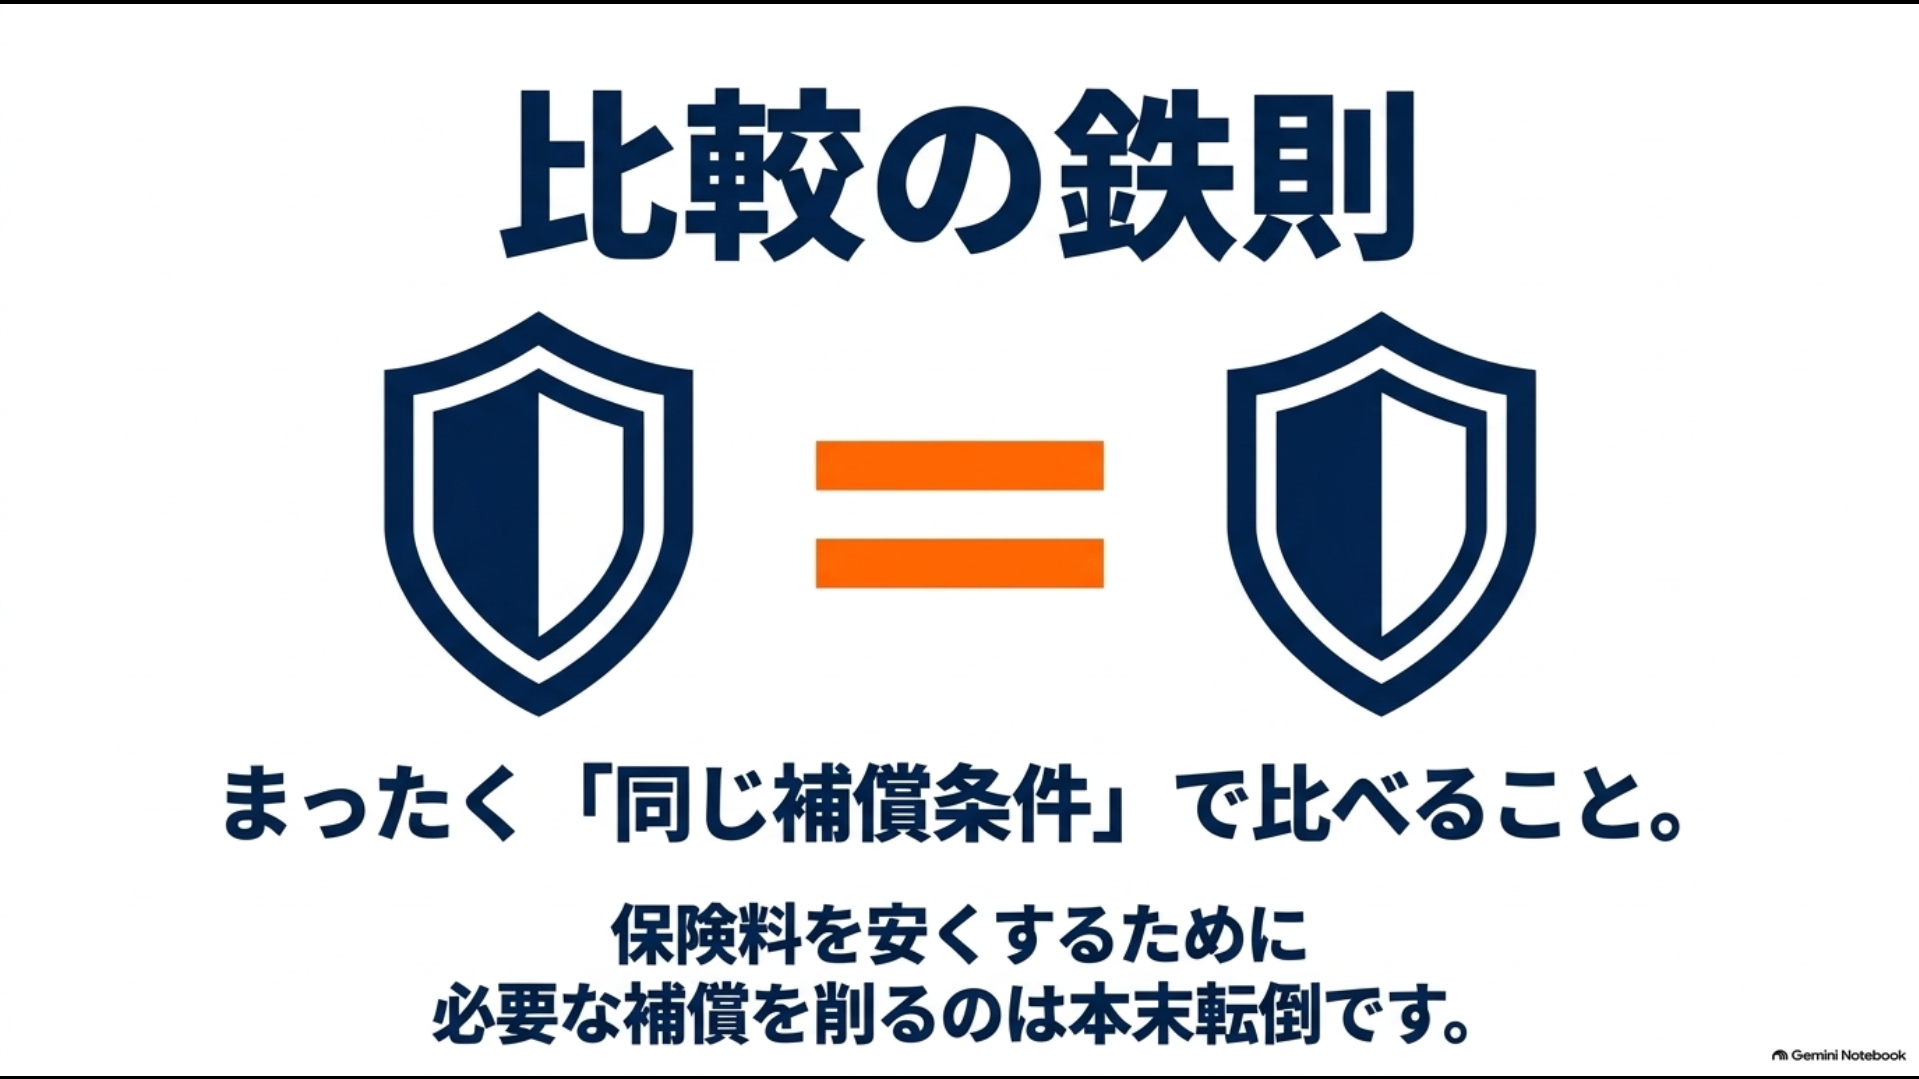
ポイント6|できるだけ同じ補償条件で比較する
自動車保険を比較するとき、ここは特に重要です。
たとえば、
- A社:車両保険あり
- B社:車両保険なし
という2つの見積もりを金額だけで比べても、公平な比較とはいえません。
できるだけ近い補償条件にそろえて、「同じような補償ならいくら違うのか」を見ることがポイントです。
ポイント7|満期直前ではなく早めに確認する
満期直前になって慌てて比較すると、補償内容まで落ち着いて確認する時間がなくなります。
更新案内が届いたら、
- 現在の契約内容を確認する
- 今の車の使い方と合っているか確認する
- ほかの保険会社の見積もりも確認する
- 補償内容と保険料を比較する
- 今の保険を継続するか乗り換えるか決める
という順番で考えると分かりやすくなります。
でも、何社もの自動車保険を1社ずつ調べるのは面倒
ここまで読んで、
「比較した方がいいのは分かるけど、何社ものサイトで見積もりを取るのは面倒…」
と思った方もいるのではないでしょうか。
自動車保険を1社ずつ比較する場合、それぞれのサイトを探し、車や契約者、運転者、現在の契約内容などを何度も入力することになります。
数社だけでも、意外と手間がかかります。
そこで選択肢になるのが、自動車保険の一括見積もりサービスです。
一度必要事項を入力し、条件に合う複数の保険会社へまとめて見積もりを依頼することで、1社ずつ調べる手間を減らせます。
ただし、一括見積もりもすべての人に必要なわけではありません。
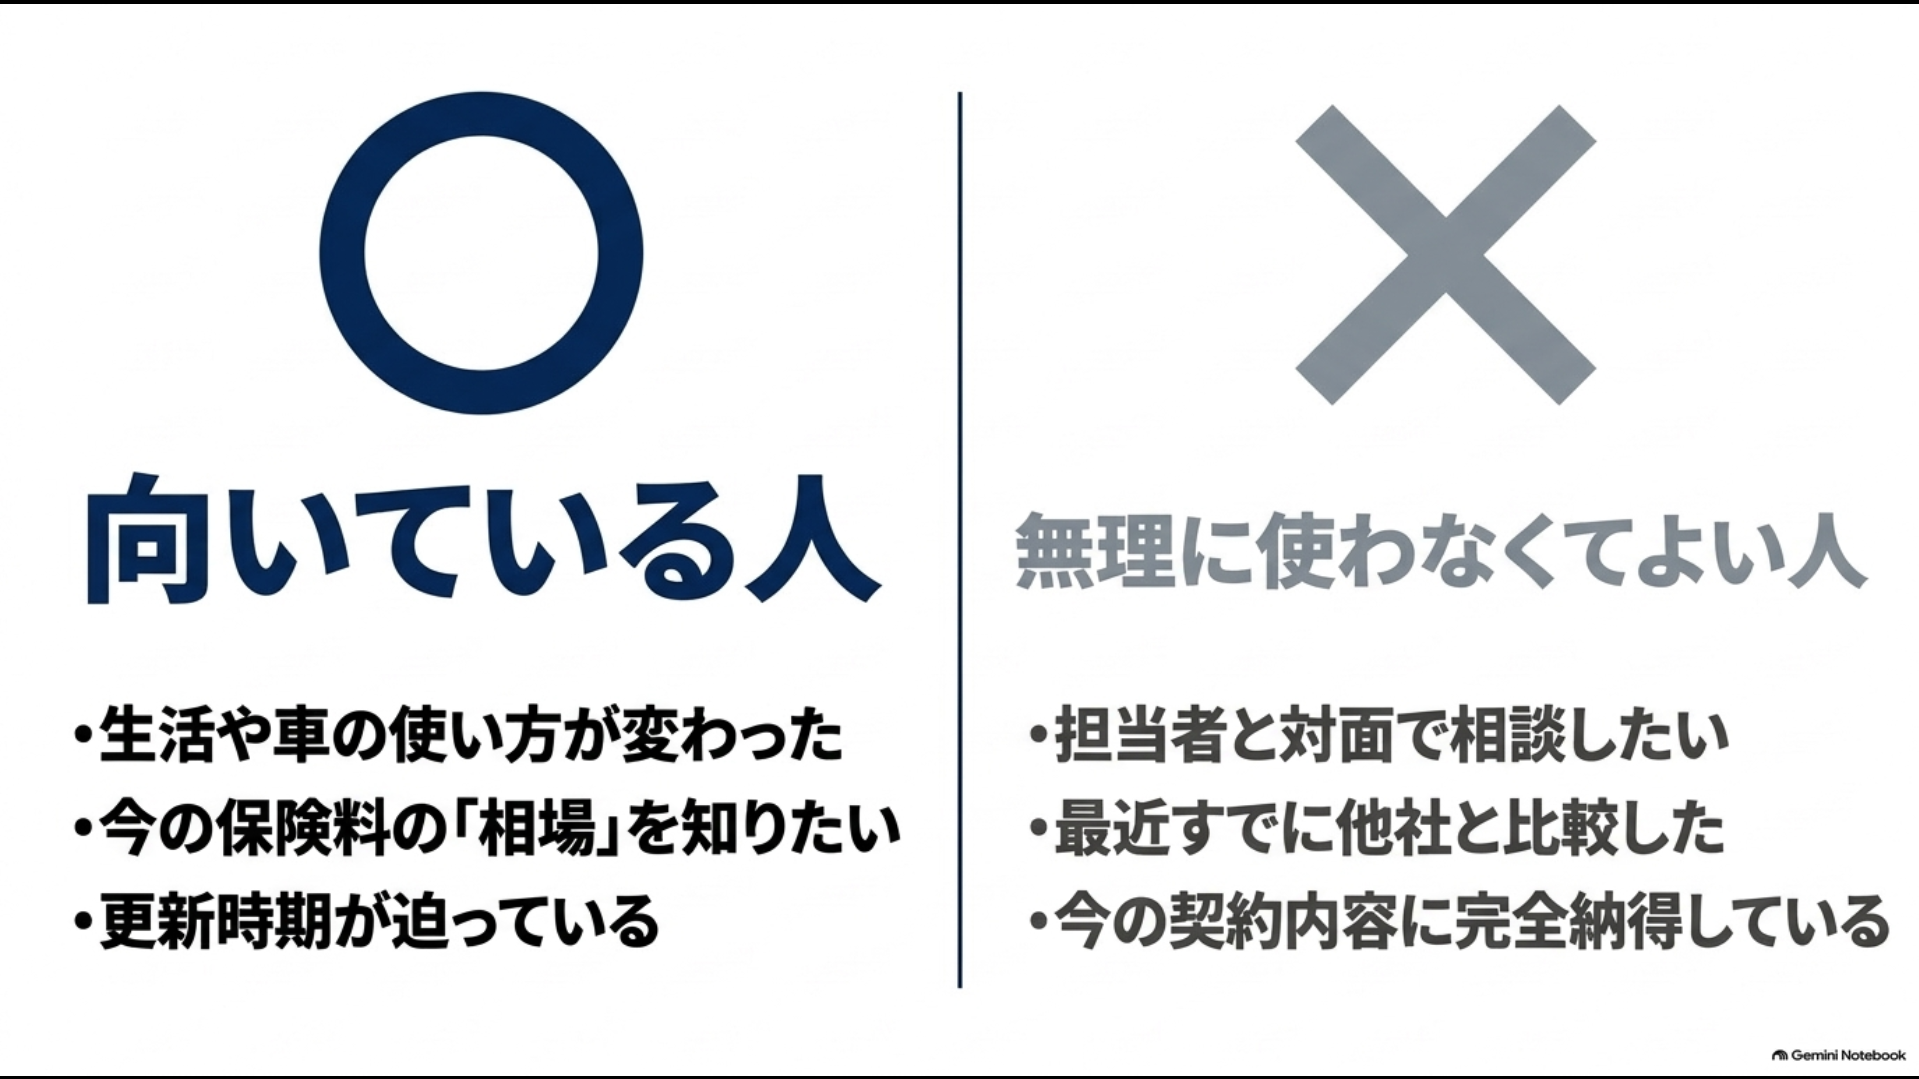
自動車保険の一括見積もりが向いている人
次のような方は、一度ほかの保険会社と比較してみる価値があります。
- 自動車保険の更新時期が近い
- 毎年ほとんど確認せず、そのまま更新している
- 数年間ほかの保険会社と比較していない
- 今の保険料が高いのか妥当なのか分からない
- 車を買い替えた
- 運転する家族が変わった
- 年間走行距離が変わった
- 車の使用目的が変わった
- 今の補償を維持した場合の他社保険料も知りたい
- 複数社へ1社ずつ見積もりを依頼するのは面倒
特に、
「乗り換えるかはまだ分からない。でも今の保険料が妥当なのかは知りたい」
という方には、一括見積もりと相性があります。
逆に、一括見積もりを無理に使わなくてもよい人
一方で、すべての方に一括見積もりをおすすめするわけではありません。
たとえば、
- 最近すでに複数社の見積もりを比較した
- 現在の補償内容と保険料に十分納得している
- 価格よりも担当者と対面で相談しながら決めたい
- 現在の代理店との関係やサポートを特に重視している
- 複数社からメール・郵送などの案内が届くことを避けたい
といった方は、無理に一括見積もりを利用する必要はありません。
また、
「とにかく一番安ければいい」
という比較もおすすめしません。
自動車保険は万一の事故に備えるものです。
数千円安くするために必要な補償まで削ってしまっては、本来の目的から外れてしまいます。
必要な補償を確認したうえで、その条件なら保険料にどのくらい差があるのかを見る。
この考え方が大切です。
複数社をまとめて比較するなら「インズウェブ」という選択肢
「自分の場合、ほかの保険会社ならいくらになるのか知りたい」
「でも、1社ずつ同じ情報を入力するのは面倒」
そんな方が使える一括見積もりサービスの一つが、インズウェブです。
インズウェブでは、一度必要事項を入力することで、条件に応じて複数の自動車保険へまとめて見積もりを依頼できます。
ここで初めて、インズウェブを利用するか判断する材料になる数字を見てみましょう。
インズウェブの主な特徴
- 入力時間は最短3分
- 条件に応じて最大20社を比較
- 自動車保険一括見積もりの延べ利用者数1,100万人以上
- 見積もりは無料
- 見積もりを依頼しただけでは契約義務なし
※最大20社すべてから必ず見積もりが届くという意味ではありません。実際に見積もり可能な保険会社や社数は入力条件などによって異なります。延べ利用者数1,100万人以上は2024年3月末時点の実績です。
ここで大切なのは、インズウェブを使ったら保険会社を変更しなければならないわけではないことです。
複数社の見積もりを確認し、
- 現在の保険料と比較する
- 補償内容を比較する
- 条件が良ければ乗り換えを検討する
- 今の保険が合っていればそのまま更新する
という使い方ができます。
1社ずつ見積もりを取るのが面倒な方へ
インズウェブなら、最短3分の入力で
条件に応じて最大20社へまとめて見積もりを依頼できます。
※見積もりを依頼しただけで契約義務は発生しません。保険会社によっては、見積もり内容の確認などで電話が入る場合があります。
比較しても本当に保険料は変わる?
ここまで読んでも、
「わざわざ比較しても、数百円くらいしか変わらないのでは?」
と感じる方もいると思います。
もちろん、すでに自分の条件に合った保険へ加入している場合は、他社と比較してもほとんど差が出ないことがあります。
一方、インズウェブを初めて利用した方への2024年アンケートでは、自動車保険料が安くなった方の平均節約額は年間37,154円という結果が公表されています。
インズウェブ初回利用者への2024年アンケート
平均37,154円/年
※2023年9月~2024年3月実施・対象215人。インズウェブを初めて利用し、保険料が安くなった方の平均額です。
ただし、インズウェブを使えば全員が37,154円安くなるという意味ではありません。
保険料は、
- 車種
- 年齢
- 等級
- 年間走行距離
- 使用目的
- 補償内容
- 現在加入している保険
などによって変わります。
だからこそ重要なのは、
「平均ではいくら安くなるか」ではなく、「自分の場合はいくらになるのか」を確認すること。
比較した結果、今の保険が一番自分に合っていると分かれば、そのまま更新すれば問題ありません。
あなたの場合、今の保険料といくら違う?
乗り換えるかどうかは、
実際の補償内容と金額を見てから決めればOKです。
※保険料や節約額は契約条件によって異なります。見積もり後に現在の保険を継続することもできます。
インズウェブの使い方は3ステップ
実際に比較するときの流れはシンプルです。
STEP1|保険証券や更新案内を準備する
現在自動車保険へ加入している場合は、保険証券や更新案内を手元に準備しておくと入力しやすくなります。
必要に応じて車検証も確認できるようにしておくとスムーズです。
STEP2|車や運転者などの情報を入力する
車の情報、契約者・運転者の情報、希望する補償内容などを入力します。
インズウェブでは、入力時間の目安として最短3分と案内されています。
※実際の入力時間は、入力内容や事前に必要な情報を準備しているかなどによって異なります。
STEP3|届いた見積もりを比較する
見積もりが届いたら、現在加入している保険と比較します。
確認したいのは保険料だけではありません。
- 必要な補償が含まれているか
- 車両保険の条件
- 事故対応
- ロードサービス
- 必要な特約
- 年間保険料
などを確認し、総合的に判断します。
見積もりを比較した結果、
「やっぱり今の保険が自分には合っている」
という結論でも問題ありません。
比較する目的は、無理に乗り換えることではなく、納得して今年の保険を選ぶことです。
インズウェブを使う前に気になる疑問
インズウェブの一括見積もりは本当に無料?
はい。インズウェブの自動車保険一括見積もりサービスは無料で利用できます。
見積もりを取ったら契約しないといけない?
いいえ。
見積もりを依頼しただけで、その保険会社等と契約する義務はありません。
比較した結果、現在加入している自動車保険をそのまま更新することもできます。
必ず37,154円安くなる?
いいえ。
37,154円は、インズウェブを初めて利用した方への2024年アンケートで、保険料が安くなった方の平均額です。
現在の契約内容や車種、年齢、等級、補償内容などによって結果は異なります。
ほとんど差が出ないケースも考えられます。
最大20社すべてから見積もりが届く?
必ず20社から見積もりが届くという意味ではありません。
実際に見積もり可能な保険会社や社数は、入力した条件などによって異なります。
営業電話がたくさん来ない?
電話がまったく来ないとは言い切れません。
保険会社によっては、見積もり内容の確認などで電話が入る場合があります。
見積もりや案内は、メールや郵送などで届く場合もあります。
こうした連絡がある可能性も含めて、利用するか判断してください。
SBI損保へ加入するためのサービス?
いいえ。
インズウェブは複数の参加保険会社を比較するためのサービスです。
見積もりを確認したあと、どの保険会社を選ぶかは利用者自身で判断できます。
まとめ|自動車保険は「去年と同じ」で更新する前に一度確認する
自動車保険は、毎年必ず保険会社を変更する必要はありません。
今の補償内容や保険料、サービスに納得しているなら、そのまま更新するのも十分ありです。
ただ、
- 数年間ほかの保険会社と比較していない
- 年間走行距離が変わった
- 運転する人が変わった
- 車を買い替えた
- 車両保険を見直したい
- 今の保険料が妥当なのか分からない
という場合は、更新前に一度確認してみる価値があります。
そのときに重要なのは、
必要な補償を確認する
↓
できるだけ同じ条件で比較する
↓
保険料と補償内容を見てから決める
という順番です。
複数社を1社ずつ調べるのが負担なら、一括見積もりという方法があります。
その具体的な選択肢の一つがインズウェブです。
インズウェブには、
- 入力は最短3分
- 条件に応じて最大20社を比較
- 延べ利用者数1,100万人以上
- 見積もりは無料
- 見積もり後の契約義務なし
という特徴があります。
ただし、これらの数字より大切なのは、
「自分の条件では、今の保険料といくら違うのか?」
を確認することです。
比較した結果、今の保険が一番合っているならそのまま更新する。
別の保険の方が自分に合っていると感じたら、そのとき初めて乗り換えを検討する。
それくらいの使い方で十分だと思います。
更新する前に、一度だけ比べてみませんか?
今の保険をやめると決める必要はありません。
まずは現在の補償内容と保険料を基準に、
ほかの保険会社ならいくらになるのか確認できます。
最短3分・最大20社に一括見積もり
※見積もりを依頼しただけで契約義務は発生しません。
※保険料・節約額・見積もり可能な保険会社数は契約条件などによって異なります。
KAZUYAからひとこと
自動車保険は、事故がなければ普段あまり意識することがありません。
だから更新案内が届いたときに、
「去年と同じでいいか」
と、そのまま更新したくなるのも自然だと思います。
でも、自動車保険は毎年支払うものです。
だからこそ、一度だけでも現在の補償内容と保険料を確認してから更新する。
比較した結果、今の保険が自分に合っていると分かれば、そのままでいい。
別の選択肢があると分かったら、そのとき初めて考える。
オートパーツらぼでは、単純に「一番安いもの」をすすめるのではなく、
必要なものにはお金を使い、見直せるところは見直す。
という考え方で、車の維持費についても情報を発信していきます。